Domain kreditzinsen-info.de kaufen?
Wir ziehen mit dem Projekt
kreditzinsen-info.de um.
Sind Sie am Kauf der Domain
kreditzinsen-info.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kreditzinsen-info.de kaufen?
Wann Geringwertiges Wirtschaftsgut?
Ein geringwertiges Wirtschaftsgut ist ein Wirtschaftsgut, dessen Anschaffungskosten einen bestimmten Betrag nicht übersteigen. In Deutschland liegt diese Grenze aktuell bei 800 Euro netto. Geringwertige Wirtschaftsgüter können sofort im Jahr der Anschaffung vollständig als Betriebsausgaben abgeschrieben werden, anstatt sie über die Nutzungsdauer abzuschreiben. Dies bietet Unternehmen einen steuerlichen Vorteil, da sie ihre Steuerlast senken können. Es ist wichtig, die Anschaffungskosten genau zu dokumentieren, um bei einer möglichen Betriebsprüfung nachweisen zu können, dass es sich tatsächlich um ein geringwertiges Wirtschaftsgut handelt. Wann ein Wirtschaftsgut als geringwertig gilt, kann je nach Land und Gesetzgebung variieren, daher ist es ratsam, sich über die aktuellen Regelungen zu informieren. **
Bis wann Geringwertiges Wirtschaftsgut?
Bis wann Geringwertiges Wirtschaftsgut? Geringwertige Wirtschaftsgüter können bis zum Ende des Geschäftsjahres, in dem sie angeschafft wurden, vollständig abgeschrieben werden. Dabei gelten sie als sofort abziehbare Betriebsausgaben und müssen einen Wert von maximal 800 Euro netto haben. Alternativ können geringwertige Wirtschaftsgüter auch über die Nutzungsdauer abgeschrieben werden, wenn ihr Wert zwischen 250,01 Euro und 1.000 Euro liegt. Es ist wichtig, die genauen steuerlichen Regelungen zu beachten und gegebenenfalls mit einem Steuerberater zu klären, wie die Abschreibung am sinnvollsten erfolgen sollte. Letztendlich sollte die Entscheidung davon abhängen, welche Methode steuerlich am vorteilhaftesten ist und die finanzielle Situation des Unternehmens berücksichtigen. **


Ähnliche Suchbegriffe für Wirtschaftsgut
Top-Angebote
Produkte zum Begriff Wirtschaftsgut:
-
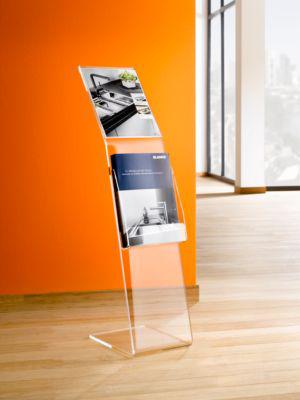
Info-Präsenter, glasklar* aus 10 mm starkem glasklarem Acryl, in einem Stück gebogen * inkl. 1 Prospektfach abnehmbar (Fülltiefe ca. 45 mm) und 1 Displayaufsatz für DIN A4-Formate * als Zubehör kann der Präsenter auch mit einem Displayaufsatz im DIN A3-Format ausgestattet werden (separat bestellen) * Maße: B 215 x T 300 x H 910 mm172,55 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
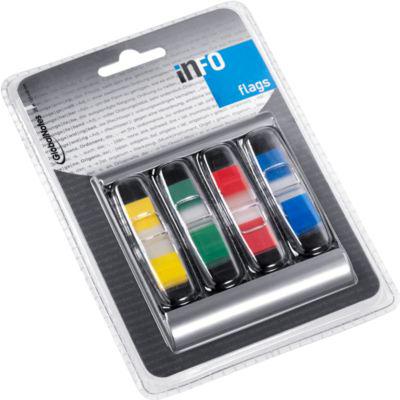
INFO Index SpenderKlein, handlich und stylisch * ideal für alle, die es aufgeräumt auf dem Schreibtisch mögen * passend für 4 Stück INFO Haftmarker mit Z-Faltung im Format 12,5 x 43 mm oder 2 Stück INFO Haftstreifen mit Z-Faltung im Format 25 x 43 mm * der Spender wird mit 4 x 36 Blatt transparenten INFO Flags Haftstreifen mit unterschiedlichen Farbrändern geliefert * die Haftstreifen aus beschreibbarer Folie sind selbstklebend, rückstandsfrei wieder ablösbar und repositionierbar7,13 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Banken- und WertpapieraufsichtBanken- und Wertpapieraufsicht , Zum Werk In diesem Buch wird das System der Banken- und Wertpapieraufsicht in Deutschland grundlegend dargestellt, wobei auch auf neuere Entwicklungen und Schwerpunktverschiebungen innerhalb der letzten Jahre eingegangen wird. Es wird ein fundierter Überblick über alle wesentlichen Aspekte der Banken- und Wertpapieraufsicht gegeben, wobei Zusammenhänge aufgezeigt und Entwicklungstendenzen beschrieben werden. Das Werk dient dem fachlichen Einstieg in die Materie oder der Auffrischung von bestehendem Wissen. Durch die Beschränkung auf Grundlagen bleibt das Werk leicht verständlich, ohne dabei oberflächlich zu sein, so dass es sich letztlich um ein Basiswerk mit weiterführenden Hinweisen für ein vertieftes Literaturstudium handelt. In jedem Abschnitt werden auch die Bedürfnisse der Praxis im Blick behalten. Vorteile auf einen Blick Praxisorientierung Vermittlung der Grundlagen systematischer Überblick Zur Neuauflage Die vollständig überarbeitete Neuauflage bildet die aktuellen regulatorischen Neuerungen auf europäischer wie auch nationaler Ebene ab. So wird neben den umfassenden wertpapierrechtlichen Änderungen in Folge der MiFID II/MiFIR auch auf die Anpassungen durch die 4. EU-Geldwäscherichtlinie sowie die PSD II eingegangen. Ein Fokus der Neuauflage liegt nicht zuletzt auf aktuellen Fragen der MaRisk. Zielgruppe Für Rechtsanwaltschaft, Wirtschaftsprüfung, Steuerberatung, Mitarbeiterinnen und Mitarbeiter von Banken, Wirtschaftsprüfungs- und Unternehmensberatungsgesellschaften sowie Studierende und Berufseinsteigerinnen und Berufseinsteiger, die sich einen Überblick über die Thematik verschaffen möchten. , Tagfahrleuchten > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20230504, Produktform: Kartoniert, Titel der Reihe: C.H. Beck Bankrecht##, Redaktion: Auerbach, Dirk, Auflage: 23002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 368, Abbildungen: mit 84 Abbildungen, Keyword: Bankenaufsicht; Prospektprüfung; Marktmanipulation; Insidergeschäfte; MiFID II; MiFIR; PSD II; 4. EU-Geldwäscherichtlinie; 5. MaRisk-Novelle, Fachschema: Bankenaufsicht - Bankaufsichtsrecht~Handelsrecht~Unternehmensrecht~Anlage (finanziell) / Wertpapier~Börse / Wertpapier~Effekten~Wertpapier~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: LI, Seitenanzahl: 368, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: Verlag C.H. Beck oHG, Länge: 240, Breite: 160, Höhe: 24, Gewicht: 674, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406648953, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 283566095,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bieg, Hartmut: FinanzierungFinanzierung , Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Finanzierung und des Finanzierungsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Finanzierung von Unternehmen werden die einzelnen Instrumente der Außen- und Innenfinanzierung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert. Darüber hinaus wird insbesondere auch auf derivative Finanzinstrumente eingegangen. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Überblick über die Finanzierungstheorie Systematisierung der Finanzierungsarten und der Konditionenvereinbarungen der Außenfinanzierung Außenfinanzierung durch Eigenkapital (Einlagenfinanzierung) Außenfinanzierung durch Fremdkapital (Kreditfinanzierung) Außenfinanzierung durch mezzanines Kapital Sonderformen der Außenfinanzierung (Leasing, Crowdfunding, Mikrofinanzierung, Mitarbeiterbeteiligung, Unternehmensnachfolge) Finanzierung mittels derivativer Finanzinstrumente Überblick über das Börsenwesen Innenfinanzierung Liquidität und Finanzplanung Theorien bezüglich der Gestaltung der Kapitalstruktur eines Unternehmens , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4., vollständig überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20230120, Produktform: Leinen, Beilage: gebunden, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Auflage: 23004, Auflage/Ausgabe: 4., vollständig überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 596, Abbildungen: mit 168 Abbildungen, Keyword: Finanzwirtschaft; Finanzierungstheorie; Finanzierungsmanagement; Finanzmanagement; Finanzierungsarten; Kredit; Außenfinanzierung; Kapital; Innenfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaftslehre, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XLIII, Seitenanzahl: 596, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Länge: 245, Breite: 170, Höhe: 45, Gewicht: 1242, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2329010, Vorgänger EAN: 9783800650538 9783800636259 9783800626250, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 14467844,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Ist ein Handy ein Wirtschaftsgut?
Ja, ein Handy kann als Wirtschaftsgut betrachtet werden, da es einen materiellen Wert hat und auf dem Markt gehandelt werden kann. Es wird hergestellt, verkauft und gekauft, was es zu einem Bestandteil der Wirtschaft macht. Zudem trägt ein Handy zur Produktivität bei und ermöglicht es den Menschen, Geschäfte zu tätigen, Informationen auszutauschen und mit anderen zu kommunizieren. Es kann auch als Investition betrachtet werden, da es dazu beiträgt, die Effizienz und Effektivität von Arbeitskräften zu steigern. Letztendlich ist ein Handy ein wichtiger Bestandteil des modernen Wirtschaftssystems. **
-
Ist Software ein Geringwertiges Wirtschaftsgut?
Ist Software ein Geringwertiges Wirtschaftsgut? Diese Frage hängt von verschiedenen Faktoren ab, wie dem Wert der Software, ihrer Nutzungsdauer und den steuerlichen Vorschriften. In einigen Fällen kann Software als geringwertiges Wirtschaftsgut eingestuft werden, wenn ihr Anschaffungswert unterhalb einer bestimmten Grenze liegt. Allerdings kann die steuerliche Behandlung von Software je nach Land und Gesetzgebung variieren. Es ist daher ratsam, sich mit einem Steuerberater oder Experten für Unternehmensfinanzen zu beraten, um die genaue Einstufung von Software als geringwertiges Wirtschaftsgut zu klären. **
-
Wann muss ein Wirtschaftsgut aktiviert werden?
Ein Wirtschaftsgut muss aktiviert werden, wenn es die Kriterien für eine Aktivierung gemäß den handelsrechtlichen und steuerrechtlichen Vorschriften erfüllt. Dazu gehört unter anderem, dass das Wirtschaftsgut einen wirtschaftlichen Nutzen für das Unternehmen bringt und seine Anschaffungs- oder Herstellungskosten bestimmte Grenzwerte überschreiten. Die Aktivierung dient dazu, den Wert des Wirtschaftsguts im Anlagevermögen korrekt auszuweisen und es über die Nutzungsdauer abzuschreiben. Durch die Aktivierung wird die Investition langfristig im Unternehmen verbleiben und nicht sofort als Aufwand verbucht. Es ist wichtig, die Vorschriften zur Aktivierung genau zu beachten, um eine ordnungsgemäße und transparente Bilanzierung sicherzustellen. **
-
Ist ein Handy ein Geringwertiges Wirtschaftsgut?
Ist ein Handy ein geringwertiges Wirtschaftsgut? Diese Frage hängt von verschiedenen Faktoren ab, wie dem Wert des Handys, der Nutzungsdauer und den steuerlichen Vorschriften. In der Regel gelten Wirtschaftsgüter mit einem Anschaffungswert unter 800 Euro als geringwertig. Ein Handy könnte also unter diese Kategorie fallen, wenn es diesen Wert nicht übersteigt. Allerdings ist es wichtig, die genauen Regelungen im Steuerrecht zu beachten, um sicherzustellen, ob ein Handy tatsächlich als geringwertiges Wirtschaftsgut eingestuft werden kann. **
Ist eine Fritzbox ein Geringwertiges Wirtschaftsgut?
Ist eine Fritzbox ein geringwertiges Wirtschaftsgut? Diese Frage hängt von verschiedenen Faktoren ab, wie dem Anschaffungswert der Fritzbox und den steuerlichen Vorschriften in Ihrem Land. In Deutschland zum Beispiel gelten Anschaffungen bis zu einem Wert von 800 Euro (netto) als geringwertige Wirtschaftsgüter und können sofort abgeschrieben werden. Wenn der Anschaffungswert einer Fritzbox unter dieser Grenze liegt, könnte sie also als geringwertiges Wirtschaftsgut betrachtet werden. Es ist jedoch ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um sicherzustellen, dass die entsprechenden steuerlichen Regelungen eingehalten werden. **
Wann ist es ein Geringwertiges Wirtschaftsgut?
Wann ist es ein Geringwertiges Wirtschaftsgut? **
Top-Angebote
Produkte zum Begriff Wirtschaftsgut:
-
DURABLE Info-Bodenständer INFO SIGN STAND A4 481223 silber)Das Produkt DURABLE Info-Bodenständer INFO SIGN STAND A4 481223 silber mit der EAN 04005546403519 ist aktuell zum Preis von 159.00 zu kaufen. Von der Abisolierzange bis hin zum Zentrierbohrer – getreu dem Motto „Alles für den Profi“ umfasst das umfangreiche Online-Produktsortiment von Contorion.de derzeit mehr als 200.000 Produkte renommierter Hersteller aus den Bereichen Befestigungstechnik, Elektrowerkzeug, Arbeitsschutz, Bürobedarf, Industrie- und Handwerksbedarf. Wir stehen für eine schnelle, zuverlässige Lieferung und einen ausgereiften Kundenservice. Marke:Durable (481223)159,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
DURABLE Info-Bodenständer INFO SIGN STAND A3 481323 silber)Das Produkt DURABLE Info-Bodenständer INFO SIGN STAND A3 481323 silber mit der EAN 04005546403526 ist aktuell zum Preis von 208.00 zu kaufen. Von der Abisolierzange bis hin zum Zentrierbohrer – getreu dem Motto „Alles für den Profi“ umfasst das umfangreiche Online-Produktsortiment von Contorion.de derzeit mehr als 200.000 Produkte renommierter Hersteller aus den Bereichen Befestigungstechnik, Elektrowerkzeug, Arbeitsschutz, Bürobedarf, Industrie- und Handwerksbedarf. Wir stehen für eine schnelle, zuverlässige Lieferung und einen ausgereiften Kundenservice. Marke:Durable (481323)208,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Info-Präsenter, glasklar* aus 10 mm starkem glasklarem Acryl, in einem Stück gebogen * inkl. 1 Prospektfach abnehmbar (Fülltiefe ca. 45 mm) und 1 Displayaufsatz für DIN A4-Formate * als Zubehör kann der Präsenter auch mit einem Displayaufsatz im DIN A3-Format ausgestattet werden (separat bestellen) * Maße: B 215 x T 300 x H 910 mm172,55 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
INFO Index SpenderKlein, handlich und stylisch * ideal für alle, die es aufgeräumt auf dem Schreibtisch mögen * passend für 4 Stück INFO Haftmarker mit Z-Faltung im Format 12,5 x 43 mm oder 2 Stück INFO Haftstreifen mit Z-Faltung im Format 25 x 43 mm * der Spender wird mit 4 x 36 Blatt transparenten INFO Flags Haftstreifen mit unterschiedlichen Farbrändern geliefert * die Haftstreifen aus beschreibbarer Folie sind selbstklebend, rückstandsfrei wieder ablösbar und repositionierbar7,13 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Wann Geringwertiges Wirtschaftsgut?
Ein geringwertiges Wirtschaftsgut ist ein Wirtschaftsgut, dessen Anschaffungskosten einen bestimmten Betrag nicht übersteigen. In Deutschland liegt diese Grenze aktuell bei 800 Euro netto. Geringwertige Wirtschaftsgüter können sofort im Jahr der Anschaffung vollständig als Betriebsausgaben abgeschrieben werden, anstatt sie über die Nutzungsdauer abzuschreiben. Dies bietet Unternehmen einen steuerlichen Vorteil, da sie ihre Steuerlast senken können. Es ist wichtig, die Anschaffungskosten genau zu dokumentieren, um bei einer möglichen Betriebsprüfung nachweisen zu können, dass es sich tatsächlich um ein geringwertiges Wirtschaftsgut handelt. Wann ein Wirtschaftsgut als geringwertig gilt, kann je nach Land und Gesetzgebung variieren, daher ist es ratsam, sich über die aktuellen Regelungen zu informieren. **
-
Bis wann Geringwertiges Wirtschaftsgut?
Bis wann Geringwertiges Wirtschaftsgut? Geringwertige Wirtschaftsgüter können bis zum Ende des Geschäftsjahres, in dem sie angeschafft wurden, vollständig abgeschrieben werden. Dabei gelten sie als sofort abziehbare Betriebsausgaben und müssen einen Wert von maximal 800 Euro netto haben. Alternativ können geringwertige Wirtschaftsgüter auch über die Nutzungsdauer abgeschrieben werden, wenn ihr Wert zwischen 250,01 Euro und 1.000 Euro liegt. Es ist wichtig, die genauen steuerlichen Regelungen zu beachten und gegebenenfalls mit einem Steuerberater zu klären, wie die Abschreibung am sinnvollsten erfolgen sollte. Letztendlich sollte die Entscheidung davon abhängen, welche Methode steuerlich am vorteilhaftesten ist und die finanzielle Situation des Unternehmens berücksichtigen. **
-
Ist ein Handy ein Wirtschaftsgut?
Ja, ein Handy kann als Wirtschaftsgut betrachtet werden, da es einen materiellen Wert hat und auf dem Markt gehandelt werden kann. Es wird hergestellt, verkauft und gekauft, was es zu einem Bestandteil der Wirtschaft macht. Zudem trägt ein Handy zur Produktivität bei und ermöglicht es den Menschen, Geschäfte zu tätigen, Informationen auszutauschen und mit anderen zu kommunizieren. Es kann auch als Investition betrachtet werden, da es dazu beiträgt, die Effizienz und Effektivität von Arbeitskräften zu steigern. Letztendlich ist ein Handy ein wichtiger Bestandteil des modernen Wirtschaftssystems. **
-
Ist Software ein Geringwertiges Wirtschaftsgut?
Ist Software ein Geringwertiges Wirtschaftsgut? Diese Frage hängt von verschiedenen Faktoren ab, wie dem Wert der Software, ihrer Nutzungsdauer und den steuerlichen Vorschriften. In einigen Fällen kann Software als geringwertiges Wirtschaftsgut eingestuft werden, wenn ihr Anschaffungswert unterhalb einer bestimmten Grenze liegt. Allerdings kann die steuerliche Behandlung von Software je nach Land und Gesetzgebung variieren. Es ist daher ratsam, sich mit einem Steuerberater oder Experten für Unternehmensfinanzen zu beraten, um die genaue Einstufung von Software als geringwertiges Wirtschaftsgut zu klären. **
Ähnliche Suchbegriffe für Wirtschaftsgut
-
Banken- und WertpapieraufsichtBanken- und Wertpapieraufsicht , Zum Werk In diesem Buch wird das System der Banken- und Wertpapieraufsicht in Deutschland grundlegend dargestellt, wobei auch auf neuere Entwicklungen und Schwerpunktverschiebungen innerhalb der letzten Jahre eingegangen wird. Es wird ein fundierter Überblick über alle wesentlichen Aspekte der Banken- und Wertpapieraufsicht gegeben, wobei Zusammenhänge aufgezeigt und Entwicklungstendenzen beschrieben werden. Das Werk dient dem fachlichen Einstieg in die Materie oder der Auffrischung von bestehendem Wissen. Durch die Beschränkung auf Grundlagen bleibt das Werk leicht verständlich, ohne dabei oberflächlich zu sein, so dass es sich letztlich um ein Basiswerk mit weiterführenden Hinweisen für ein vertieftes Literaturstudium handelt. In jedem Abschnitt werden auch die Bedürfnisse der Praxis im Blick behalten. Vorteile auf einen Blick Praxisorientierung Vermittlung der Grundlagen systematischer Überblick Zur Neuauflage Die vollständig überarbeitete Neuauflage bildet die aktuellen regulatorischen Neuerungen auf europäischer wie auch nationaler Ebene ab. So wird neben den umfassenden wertpapierrechtlichen Änderungen in Folge der MiFID II/MiFIR auch auf die Anpassungen durch die 4. EU-Geldwäscherichtlinie sowie die PSD II eingegangen. Ein Fokus der Neuauflage liegt nicht zuletzt auf aktuellen Fragen der MaRisk. Zielgruppe Für Rechtsanwaltschaft, Wirtschaftsprüfung, Steuerberatung, Mitarbeiterinnen und Mitarbeiter von Banken, Wirtschaftsprüfungs- und Unternehmensberatungsgesellschaften sowie Studierende und Berufseinsteigerinnen und Berufseinsteiger, die sich einen Überblick über die Thematik verschaffen möchten. , Tagfahrleuchten > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20230504, Produktform: Kartoniert, Titel der Reihe: C.H. Beck Bankrecht##, Redaktion: Auerbach, Dirk, Auflage: 23002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 368, Abbildungen: mit 84 Abbildungen, Keyword: Bankenaufsicht; Prospektprüfung; Marktmanipulation; Insidergeschäfte; MiFID II; MiFIR; PSD II; 4. EU-Geldwäscherichtlinie; 5. MaRisk-Novelle, Fachschema: Bankenaufsicht - Bankaufsichtsrecht~Handelsrecht~Unternehmensrecht~Anlage (finanziell) / Wertpapier~Börse / Wertpapier~Effekten~Wertpapier~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: LI, Seitenanzahl: 368, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: Verlag C.H. Beck oHG, Länge: 240, Breite: 160, Höhe: 24, Gewicht: 674, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406648953, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 283566095,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bieg, Hartmut: FinanzierungFinanzierung , Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Finanzierung und des Finanzierungsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Finanzierung von Unternehmen werden die einzelnen Instrumente der Außen- und Innenfinanzierung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert. Darüber hinaus wird insbesondere auch auf derivative Finanzinstrumente eingegangen. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Überblick über die Finanzierungstheorie Systematisierung der Finanzierungsarten und der Konditionenvereinbarungen der Außenfinanzierung Außenfinanzierung durch Eigenkapital (Einlagenfinanzierung) Außenfinanzierung durch Fremdkapital (Kreditfinanzierung) Außenfinanzierung durch mezzanines Kapital Sonderformen der Außenfinanzierung (Leasing, Crowdfunding, Mikrofinanzierung, Mitarbeiterbeteiligung, Unternehmensnachfolge) Finanzierung mittels derivativer Finanzinstrumente Überblick über das Börsenwesen Innenfinanzierung Liquidität und Finanzplanung Theorien bezüglich der Gestaltung der Kapitalstruktur eines Unternehmens , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4., vollständig überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20230120, Produktform: Leinen, Beilage: gebunden, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Auflage: 23004, Auflage/Ausgabe: 4., vollständig überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 596, Abbildungen: mit 168 Abbildungen, Keyword: Finanzwirtschaft; Finanzierungstheorie; Finanzierungsmanagement; Finanzmanagement; Finanzierungsarten; Kredit; Außenfinanzierung; Kapital; Innenfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaftslehre, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XLIII, Seitenanzahl: 596, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Länge: 245, Breite: 170, Höhe: 45, Gewicht: 1242, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2329010, Vorgänger EAN: 9783800650538 9783800636259 9783800626250, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 14467844,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
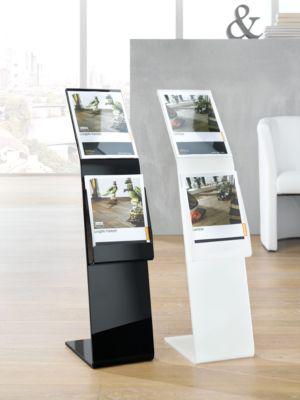
Info-Präsenter, weiß* aus 10 mm starkem glasklarem Acryl, in einem Stück gebogen * inkl. 1 Prospektfach abnehmbar (Fülltiefe ca. 45 mm) und 1 Displayaufsatz für DIN A4-Formate * als Zubehör kann der Präsenter auch mit einem Displayaufsatz im DIN A3-Format ausgestattet werden (separat bestellen) * Maße: B 215 x T 300 x H 910 mm172,55 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Info-Präsenter, schwarz* aus 10 mm starkem glasklarem Acryl, in einem Stück gebogen * inkl. 1 Prospektfach abnehmbar (Fülltiefe ca. 45 mm) und 1 Displayaufsatz für DIN A4-Formate * als Zubehör kann der Präsenter auch mit einem Displayaufsatz im DIN A3-Format ausgestattet werden (separat bestellen) * Maße: B 215 x T 300 x H 910 mm172,55 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Wann muss ein Wirtschaftsgut aktiviert werden?
Ein Wirtschaftsgut muss aktiviert werden, wenn es die Kriterien für eine Aktivierung gemäß den handelsrechtlichen und steuerrechtlichen Vorschriften erfüllt. Dazu gehört unter anderem, dass das Wirtschaftsgut einen wirtschaftlichen Nutzen für das Unternehmen bringt und seine Anschaffungs- oder Herstellungskosten bestimmte Grenzwerte überschreiten. Die Aktivierung dient dazu, den Wert des Wirtschaftsguts im Anlagevermögen korrekt auszuweisen und es über die Nutzungsdauer abzuschreiben. Durch die Aktivierung wird die Investition langfristig im Unternehmen verbleiben und nicht sofort als Aufwand verbucht. Es ist wichtig, die Vorschriften zur Aktivierung genau zu beachten, um eine ordnungsgemäße und transparente Bilanzierung sicherzustellen. **
-
Ist ein Handy ein Geringwertiges Wirtschaftsgut?
Ist ein Handy ein geringwertiges Wirtschaftsgut? Diese Frage hängt von verschiedenen Faktoren ab, wie dem Wert des Handys, der Nutzungsdauer und den steuerlichen Vorschriften. In der Regel gelten Wirtschaftsgüter mit einem Anschaffungswert unter 800 Euro als geringwertig. Ein Handy könnte also unter diese Kategorie fallen, wenn es diesen Wert nicht übersteigt. Allerdings ist es wichtig, die genauen Regelungen im Steuerrecht zu beachten, um sicherzustellen, ob ein Handy tatsächlich als geringwertiges Wirtschaftsgut eingestuft werden kann. **
-
Ist eine Fritzbox ein Geringwertiges Wirtschaftsgut?
Ist eine Fritzbox ein geringwertiges Wirtschaftsgut? Diese Frage hängt von verschiedenen Faktoren ab, wie dem Anschaffungswert der Fritzbox und den steuerlichen Vorschriften in Ihrem Land. In Deutschland zum Beispiel gelten Anschaffungen bis zu einem Wert von 800 Euro (netto) als geringwertige Wirtschaftsgüter und können sofort abgeschrieben werden. Wenn der Anschaffungswert einer Fritzbox unter dieser Grenze liegt, könnte sie also als geringwertiges Wirtschaftsgut betrachtet werden. Es ist jedoch ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um sicherzustellen, dass die entsprechenden steuerlichen Regelungen eingehalten werden. **
-
Wann ist es ein Geringwertiges Wirtschaftsgut?
Wann ist es ein Geringwertiges Wirtschaftsgut? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.