Domain kreditzinsen-info.de kaufen?
Wir ziehen mit dem Projekt
kreditzinsen-info.de um.
Sind Sie am Kauf der Domain
kreditzinsen-info.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kreditzinsen-info.de kaufen?
Kann man die Laufzeit einer Lebensversicherung verkürzen?
Ja, die Laufzeit einer Lebensversicherung kann verkürzt werden, indem man die Police vorzeitig kündigt oder die Beitragszahlungen einstellt. Allerdings können dabei finanzielle Verluste entstehen, da die Auszahlungssumme in solchen Fällen oft niedriger ausfällt als bei Vertragsende. Es ist daher ratsam, sich vor einer vorzeitigen Kündigung über die möglichen Konsequenzen zu informieren und gegebenenfalls alternative Lösungen zu prüfen. In einigen Fällen kann es auch sinnvoll sein, die Versicherung zu verkaufen oder zu übertragen, anstatt sie vorzeitig zu kündigen. Letztendlich hängt die Möglichkeit, die Laufzeit zu verkürzen, von den Vertragsbedingungen und den individuellen Umständen ab. **
Was sind die verschiedenen Arten von Darlehen und wie unterscheiden sie sich voneinander? Wie beeinflussen verschiedene Faktoren wie Kreditwürdigkeit, Laufzeit und Zinssatz die Bedingungen und Konditionen von Darlehen in verschiedenen Finanzierungsbereichen wie Banken, Kreditgenossenschaften und Online-Kreditgebern?
Es gibt verschiedene Arten von Darlehen, darunter Hypothekendarlehen, Autokredite, Studentendarlehen und persönliche Darlehen. Diese unterscheiden sich hinsichtlich des Verwendungszwecks, der Laufzeit, der Zinssätze und der Rückzahlungsbedingungen. Die Kreditwürdigkeit eines Kreditnehmers beeinflusst die Bedingungen und Konditionen von Darlehen erheblich. Kreditnehmer mit einer guten Kreditwürdigkeit erhalten in der Regel bessere Zinssätze und flexiblere Rückzahlungsbedingungen. Die Laufzeit eines Darlehens bestimmt, wie lange der Kreditnehmer Zeit hat, das Darlehen zurückzuzahlen. Kürzere Laufzeiten führen in der Regel zu niedrigeren Zinssätzen, während längere Laufzeiten zu **


Ähnliche Suchbegriffe für Lebensversicherung
Top-Angebote
Produkte zum Begriff Lebensversicherung:
-
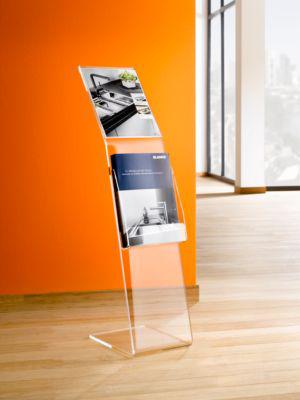
Info-Präsenter, glasklar* aus 10 mm starkem glasklarem Acryl, in einem Stück gebogen * inkl. 1 Prospektfach abnehmbar (Fülltiefe ca. 45 mm) und 1 Displayaufsatz für DIN A4-Formate * als Zubehör kann der Präsenter auch mit einem Displayaufsatz im DIN A3-Format ausgestattet werden (separat bestellen) * Maße: B 215 x T 300 x H 910 mm172,55 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
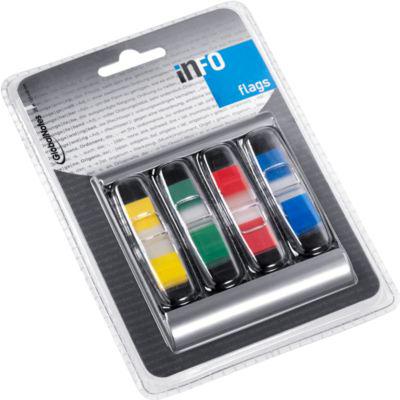
INFO Index SpenderKlein, handlich und stylisch * ideal für alle, die es aufgeräumt auf dem Schreibtisch mögen * passend für 4 Stück INFO Haftmarker mit Z-Faltung im Format 12,5 x 43 mm oder 2 Stück INFO Haftstreifen mit Z-Faltung im Format 25 x 43 mm * der Spender wird mit 4 x 36 Blatt transparenten INFO Flags Haftstreifen mit unterschiedlichen Farbrändern geliefert * die Haftstreifen aus beschreibbarer Folie sind selbstklebend, rückstandsfrei wieder ablösbar und repositionierbar7,13 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Bach, Kathrin: LebensversicherungLebensversicherung , Elektromotorenteile > Elektromotoren & -teile , Erscheinungsjahr: 20250214, Autoren: Bach, Kathrin, Redaktion: Voland & Quist, Seitenzahl/Blattzahl: 200, Keyword: Debütroman; Dorf; Familie; Kleinstadtleben; Versicherung, Fachschema: Deutscher Buchpreis 2025 Longlist, Fachkategorie: Belletristik: Themen, Stoffe, Motive: Adoleszenz, Warengruppe: TB/Belletristik/Romane/Erzählungen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 140, Höhe: 21, Gewicht: 428, Produktform: Kartoniert, Genre: Belletristik,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Banken- und WertpapieraufsichtBanken- und Wertpapieraufsicht , Zum Werk In diesem Buch wird das System der Banken- und Wertpapieraufsicht in Deutschland grundlegend dargestellt, wobei auch auf neuere Entwicklungen und Schwerpunktverschiebungen innerhalb der letzten Jahre eingegangen wird. Es wird ein fundierter Überblick über alle wesentlichen Aspekte der Banken- und Wertpapieraufsicht gegeben, wobei Zusammenhänge aufgezeigt und Entwicklungstendenzen beschrieben werden. Das Werk dient dem fachlichen Einstieg in die Materie oder der Auffrischung von bestehendem Wissen. Durch die Beschränkung auf Grundlagen bleibt das Werk leicht verständlich, ohne dabei oberflächlich zu sein, so dass es sich letztlich um ein Basiswerk mit weiterführenden Hinweisen für ein vertieftes Literaturstudium handelt. In jedem Abschnitt werden auch die Bedürfnisse der Praxis im Blick behalten. Vorteile auf einen Blick Praxisorientierung Vermittlung der Grundlagen systematischer Überblick Zur Neuauflage Die vollständig überarbeitete Neuauflage bildet die aktuellen regulatorischen Neuerungen auf europäischer wie auch nationaler Ebene ab. So wird neben den umfassenden wertpapierrechtlichen Änderungen in Folge der MiFID II/MiFIR auch auf die Anpassungen durch die 4. EU-Geldwäscherichtlinie sowie die PSD II eingegangen. Ein Fokus der Neuauflage liegt nicht zuletzt auf aktuellen Fragen der MaRisk. Zielgruppe Für Rechtsanwaltschaft, Wirtschaftsprüfung, Steuerberatung, Mitarbeiterinnen und Mitarbeiter von Banken, Wirtschaftsprüfungs- und Unternehmensberatungsgesellschaften sowie Studierende und Berufseinsteigerinnen und Berufseinsteiger, die sich einen Überblick über die Thematik verschaffen möchten. , Tagfahrleuchten > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20230504, Produktform: Kartoniert, Titel der Reihe: C.H. Beck Bankrecht##, Redaktion: Auerbach, Dirk, Auflage: 23002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 368, Abbildungen: mit 84 Abbildungen, Keyword: Bankenaufsicht; Prospektprüfung; Marktmanipulation; Insidergeschäfte; MiFID II; MiFIR; PSD II; 4. EU-Geldwäscherichtlinie; 5. MaRisk-Novelle, Fachschema: Bankenaufsicht - Bankaufsichtsrecht~Handelsrecht~Unternehmensrecht~Anlage (finanziell) / Wertpapier~Börse / Wertpapier~Effekten~Wertpapier~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: LI, Seitenanzahl: 368, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: Verlag C.H. Beck oHG, Länge: 240, Breite: 160, Höhe: 24, Gewicht: 674, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406648953, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 283566095,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie Lebensversicherung verkaufen?
Um eine Lebensversicherung zu verkaufen, sollten Sie zuerst den aktuellen Wert Ihrer Police ermitteln. Anschließend können Sie sich an einen Versicherungsmakler oder -käufer wenden, um Angebote einzuholen. Vergleichen Sie die verschiedenen Angebote sorgfältig, um den besten Preis zu erzielen. Stellen Sie sicher, dass Sie alle erforderlichen Unterlagen bereithalten und den Verkaufsprozess sorgfältig durchgehen, um rechtliche und finanzielle Risiken zu vermeiden. Es kann auch hilfreich sein, professionelle Beratung in Anspruch zu nehmen, um sicherzustellen, dass der Verkauf Ihrer Lebensversicherung für Sie die beste Option ist. **
-
Warum Lebensversicherung verkaufen?
Warum Lebensversicherung verkaufen? Es gibt verschiedene Gründe, warum jemand seine Lebensversicherung verkaufen möchte. Dazu gehören finanzielle Notlagen, Veränderungen in der Lebenssituation wie Scheidung oder Arbeitslosigkeit, unerwartete Ausgaben oder einfach der Wunsch nach einer schnellen Auszahlung des Geldes. Es ist wichtig, sich vor dem Verkauf einer Lebensversicherung gut zu informieren und alle Optionen sorgfältig abzuwägen, um die bestmögliche Entscheidung zu treffen. **
-
Wem gehört die Lebensversicherung?
Die Lebensversicherung gehört in der Regel dem Versicherungsnehmer, der die Police abgeschlossen hat. Der Versicherungsnehmer zahlt regelmäßig Beiträge an die Versicherungsgesellschaft, um im Falle seines Todes oder bei Ablauf der Versicherungssumme eine Auszahlung zu erhalten. Der Versicherungsnehmer kann auch eine oder mehrere Begünstigte benennen, die im Todesfall die Versicherungssumme erhalten. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Auszahlung gemäß den Wünschen des Versicherungsnehmers erfolgt. In einigen Fällen kann die Lebensversicherung auch einem Treuhänder oder einer Stiftung gehören, die die Auszahlung im Sinne des Versicherungsnehmers verwalten. **
-
Wer ist Begünstigter Lebensversicherung?
Der Begünstigte einer Lebensversicherung ist die Person oder Organisation, die im Todesfall des Versicherten die Leistung der Versicherung erhält. Dies kann eine Einzelperson, eine Gruppe von Personen oder eine Organisation wie eine Wohltätigkeitsorganisation sein. Der Begünstigte wird vom Versicherungsnehmer bei Vertragsabschluss festgelegt und kann auch geändert werden. Es ist wichtig, den Begünstigten sorgfältig auszuwählen, da er im Todesfall des Versicherten die Leistung erhält. Es ist ratsam, regelmäßig zu überprüfen, ob der Begünstigte noch der gewünschte Empfänger der Versicherungsleistung ist. **
Welche Lebensversicherung ist steuerfrei?
Welche Lebensversicherung ist steuerfrei? Es gibt verschiedene Arten von Lebensversicherungen, die steuerfrei sein können, wie zum Beispiel die Risikolebensversicherung. Bei dieser Versicherung wird im Todesfall eine vorher festgelegte Summe an die Hinterbliebenen ausgezahlt, ohne dass Steuern anfallen. Auch die Kapitallebensversicherung kann unter bestimmten Voraussetzungen steuerfrei sein, wenn die Vertragslaufzeit und Auszahlungsmodalitäten bestimmte Kriterien erfüllen. Es ist jedoch wichtig, sich vor Vertragsabschluss genau über die steuerlichen Aspekte der jeweiligen Lebensversicherung zu informieren, um unangenehme Überraschungen zu vermeiden. **
Wer erbt die Lebensversicherung?
"Wer erbt die Lebensversicherung?" Die Lebensversicherung wird in der Regel an die im Vertrag benannte Begünstigte oder Begünstigten ausgezahlt. Falls keine Begünstigten benannt wurden oder diese vor dem Versicherungsnehmer versterben, wird die Versicherungssumme in die Erbmasse aufgenommen. In diesem Fall erben die gesetzlichen Erben des Versicherungsnehmers gemäß der gesetzlichen Erbfolge. Es ist daher wichtig, im Vorfeld klar zu regeln, wer im Todesfall des Versicherungsnehmers die Versicherungssumme erhalten soll, um Streitigkeiten und Verzögerungen bei der Auszahlung zu vermeiden. **
Top-Angebote
Produkte zum Begriff Lebensversicherung:
-
DURABLE Info-Bodenständer INFO SIGN STAND A4 481223 silber)Das Produkt DURABLE Info-Bodenständer INFO SIGN STAND A4 481223 silber mit der EAN 04005546403519 ist aktuell zum Preis von 159.00 zu kaufen. Von der Abisolierzange bis hin zum Zentrierbohrer – getreu dem Motto „Alles für den Profi“ umfasst das umfangreiche Online-Produktsortiment von Contorion.de derzeit mehr als 200.000 Produkte renommierter Hersteller aus den Bereichen Befestigungstechnik, Elektrowerkzeug, Arbeitsschutz, Bürobedarf, Industrie- und Handwerksbedarf. Wir stehen für eine schnelle, zuverlässige Lieferung und einen ausgereiften Kundenservice. Marke:Durable (481223)159,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
DURABLE Info-Bodenständer INFO SIGN STAND A3 481323 silber)Das Produkt DURABLE Info-Bodenständer INFO SIGN STAND A3 481323 silber mit der EAN 04005546403526 ist aktuell zum Preis von 208.00 zu kaufen. Von der Abisolierzange bis hin zum Zentrierbohrer – getreu dem Motto „Alles für den Profi“ umfasst das umfangreiche Online-Produktsortiment von Contorion.de derzeit mehr als 200.000 Produkte renommierter Hersteller aus den Bereichen Befestigungstechnik, Elektrowerkzeug, Arbeitsschutz, Bürobedarf, Industrie- und Handwerksbedarf. Wir stehen für eine schnelle, zuverlässige Lieferung und einen ausgereiften Kundenservice. Marke:Durable (481323)208,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Info-Präsenter, glasklar* aus 10 mm starkem glasklarem Acryl, in einem Stück gebogen * inkl. 1 Prospektfach abnehmbar (Fülltiefe ca. 45 mm) und 1 Displayaufsatz für DIN A4-Formate * als Zubehör kann der Präsenter auch mit einem Displayaufsatz im DIN A3-Format ausgestattet werden (separat bestellen) * Maße: B 215 x T 300 x H 910 mm172,55 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
INFO Index SpenderKlein, handlich und stylisch * ideal für alle, die es aufgeräumt auf dem Schreibtisch mögen * passend für 4 Stück INFO Haftmarker mit Z-Faltung im Format 12,5 x 43 mm oder 2 Stück INFO Haftstreifen mit Z-Faltung im Format 25 x 43 mm * der Spender wird mit 4 x 36 Blatt transparenten INFO Flags Haftstreifen mit unterschiedlichen Farbrändern geliefert * die Haftstreifen aus beschreibbarer Folie sind selbstklebend, rückstandsfrei wieder ablösbar und repositionierbar7,13 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Kann man die Laufzeit einer Lebensversicherung verkürzen?
Ja, die Laufzeit einer Lebensversicherung kann verkürzt werden, indem man die Police vorzeitig kündigt oder die Beitragszahlungen einstellt. Allerdings können dabei finanzielle Verluste entstehen, da die Auszahlungssumme in solchen Fällen oft niedriger ausfällt als bei Vertragsende. Es ist daher ratsam, sich vor einer vorzeitigen Kündigung über die möglichen Konsequenzen zu informieren und gegebenenfalls alternative Lösungen zu prüfen. In einigen Fällen kann es auch sinnvoll sein, die Versicherung zu verkaufen oder zu übertragen, anstatt sie vorzeitig zu kündigen. Letztendlich hängt die Möglichkeit, die Laufzeit zu verkürzen, von den Vertragsbedingungen und den individuellen Umständen ab. **
-
Was sind die verschiedenen Arten von Darlehen und wie unterscheiden sie sich voneinander? Wie beeinflussen verschiedene Faktoren wie Kreditwürdigkeit, Laufzeit und Zinssatz die Bedingungen und Konditionen von Darlehen in verschiedenen Finanzierungsbereichen wie Banken, Kreditgenossenschaften und Online-Kreditgebern?
Es gibt verschiedene Arten von Darlehen, darunter Hypothekendarlehen, Autokredite, Studentendarlehen und persönliche Darlehen. Diese unterscheiden sich hinsichtlich des Verwendungszwecks, der Laufzeit, der Zinssätze und der Rückzahlungsbedingungen. Die Kreditwürdigkeit eines Kreditnehmers beeinflusst die Bedingungen und Konditionen von Darlehen erheblich. Kreditnehmer mit einer guten Kreditwürdigkeit erhalten in der Regel bessere Zinssätze und flexiblere Rückzahlungsbedingungen. Die Laufzeit eines Darlehens bestimmt, wie lange der Kreditnehmer Zeit hat, das Darlehen zurückzuzahlen. Kürzere Laufzeiten führen in der Regel zu niedrigeren Zinssätzen, während längere Laufzeiten zu **
-
Wie Lebensversicherung verkaufen?
Um eine Lebensversicherung zu verkaufen, sollten Sie zuerst den aktuellen Wert Ihrer Police ermitteln. Anschließend können Sie sich an einen Versicherungsmakler oder -käufer wenden, um Angebote einzuholen. Vergleichen Sie die verschiedenen Angebote sorgfältig, um den besten Preis zu erzielen. Stellen Sie sicher, dass Sie alle erforderlichen Unterlagen bereithalten und den Verkaufsprozess sorgfältig durchgehen, um rechtliche und finanzielle Risiken zu vermeiden. Es kann auch hilfreich sein, professionelle Beratung in Anspruch zu nehmen, um sicherzustellen, dass der Verkauf Ihrer Lebensversicherung für Sie die beste Option ist. **
-
Warum Lebensversicherung verkaufen?
Warum Lebensversicherung verkaufen? Es gibt verschiedene Gründe, warum jemand seine Lebensversicherung verkaufen möchte. Dazu gehören finanzielle Notlagen, Veränderungen in der Lebenssituation wie Scheidung oder Arbeitslosigkeit, unerwartete Ausgaben oder einfach der Wunsch nach einer schnellen Auszahlung des Geldes. Es ist wichtig, sich vor dem Verkauf einer Lebensversicherung gut zu informieren und alle Optionen sorgfältig abzuwägen, um die bestmögliche Entscheidung zu treffen. **
Ähnliche Suchbegriffe für Lebensversicherung
-
Bach, Kathrin: LebensversicherungLebensversicherung , Elektromotorenteile > Elektromotoren & -teile , Erscheinungsjahr: 20250214, Autoren: Bach, Kathrin, Redaktion: Voland & Quist, Seitenzahl/Blattzahl: 200, Keyword: Debütroman; Dorf; Familie; Kleinstadtleben; Versicherung, Fachschema: Deutscher Buchpreis 2025 Longlist, Fachkategorie: Belletristik: Themen, Stoffe, Motive: Adoleszenz, Warengruppe: TB/Belletristik/Romane/Erzählungen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 140, Höhe: 21, Gewicht: 428, Produktform: Kartoniert, Genre: Belletristik,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Banken- und WertpapieraufsichtBanken- und Wertpapieraufsicht , Zum Werk In diesem Buch wird das System der Banken- und Wertpapieraufsicht in Deutschland grundlegend dargestellt, wobei auch auf neuere Entwicklungen und Schwerpunktverschiebungen innerhalb der letzten Jahre eingegangen wird. Es wird ein fundierter Überblick über alle wesentlichen Aspekte der Banken- und Wertpapieraufsicht gegeben, wobei Zusammenhänge aufgezeigt und Entwicklungstendenzen beschrieben werden. Das Werk dient dem fachlichen Einstieg in die Materie oder der Auffrischung von bestehendem Wissen. Durch die Beschränkung auf Grundlagen bleibt das Werk leicht verständlich, ohne dabei oberflächlich zu sein, so dass es sich letztlich um ein Basiswerk mit weiterführenden Hinweisen für ein vertieftes Literaturstudium handelt. In jedem Abschnitt werden auch die Bedürfnisse der Praxis im Blick behalten. Vorteile auf einen Blick Praxisorientierung Vermittlung der Grundlagen systematischer Überblick Zur Neuauflage Die vollständig überarbeitete Neuauflage bildet die aktuellen regulatorischen Neuerungen auf europäischer wie auch nationaler Ebene ab. So wird neben den umfassenden wertpapierrechtlichen Änderungen in Folge der MiFID II/MiFIR auch auf die Anpassungen durch die 4. EU-Geldwäscherichtlinie sowie die PSD II eingegangen. Ein Fokus der Neuauflage liegt nicht zuletzt auf aktuellen Fragen der MaRisk. Zielgruppe Für Rechtsanwaltschaft, Wirtschaftsprüfung, Steuerberatung, Mitarbeiterinnen und Mitarbeiter von Banken, Wirtschaftsprüfungs- und Unternehmensberatungsgesellschaften sowie Studierende und Berufseinsteigerinnen und Berufseinsteiger, die sich einen Überblick über die Thematik verschaffen möchten. , Tagfahrleuchten > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20230504, Produktform: Kartoniert, Titel der Reihe: C.H. Beck Bankrecht##, Redaktion: Auerbach, Dirk, Auflage: 23002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 368, Abbildungen: mit 84 Abbildungen, Keyword: Bankenaufsicht; Prospektprüfung; Marktmanipulation; Insidergeschäfte; MiFID II; MiFIR; PSD II; 4. EU-Geldwäscherichtlinie; 5. MaRisk-Novelle, Fachschema: Bankenaufsicht - Bankaufsichtsrecht~Handelsrecht~Unternehmensrecht~Anlage (finanziell) / Wertpapier~Börse / Wertpapier~Effekten~Wertpapier~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: LI, Seitenanzahl: 368, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: Verlag C.H. Beck oHG, Länge: 240, Breite: 160, Höhe: 24, Gewicht: 674, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406648953, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 283566095,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
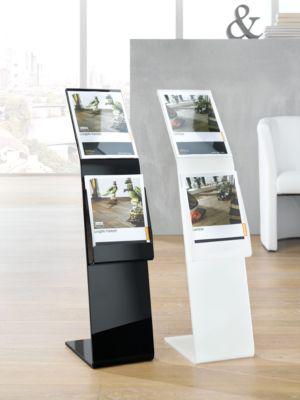
Info-Präsenter, weiß* aus 10 mm starkem glasklarem Acryl, in einem Stück gebogen * inkl. 1 Prospektfach abnehmbar (Fülltiefe ca. 45 mm) und 1 Displayaufsatz für DIN A4-Formate * als Zubehör kann der Präsenter auch mit einem Displayaufsatz im DIN A3-Format ausgestattet werden (separat bestellen) * Maße: B 215 x T 300 x H 910 mm172,55 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Info-Präsenter, schwarz* aus 10 mm starkem glasklarem Acryl, in einem Stück gebogen * inkl. 1 Prospektfach abnehmbar (Fülltiefe ca. 45 mm) und 1 Displayaufsatz für DIN A4-Formate * als Zubehör kann der Präsenter auch mit einem Displayaufsatz im DIN A3-Format ausgestattet werden (separat bestellen) * Maße: B 215 x T 300 x H 910 mm172,55 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Wem gehört die Lebensversicherung?
Die Lebensversicherung gehört in der Regel dem Versicherungsnehmer, der die Police abgeschlossen hat. Der Versicherungsnehmer zahlt regelmäßig Beiträge an die Versicherungsgesellschaft, um im Falle seines Todes oder bei Ablauf der Versicherungssumme eine Auszahlung zu erhalten. Der Versicherungsnehmer kann auch eine oder mehrere Begünstigte benennen, die im Todesfall die Versicherungssumme erhalten. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Auszahlung gemäß den Wünschen des Versicherungsnehmers erfolgt. In einigen Fällen kann die Lebensversicherung auch einem Treuhänder oder einer Stiftung gehören, die die Auszahlung im Sinne des Versicherungsnehmers verwalten. **
-
Wer ist Begünstigter Lebensversicherung?
Der Begünstigte einer Lebensversicherung ist die Person oder Organisation, die im Todesfall des Versicherten die Leistung der Versicherung erhält. Dies kann eine Einzelperson, eine Gruppe von Personen oder eine Organisation wie eine Wohltätigkeitsorganisation sein. Der Begünstigte wird vom Versicherungsnehmer bei Vertragsabschluss festgelegt und kann auch geändert werden. Es ist wichtig, den Begünstigten sorgfältig auszuwählen, da er im Todesfall des Versicherten die Leistung erhält. Es ist ratsam, regelmäßig zu überprüfen, ob der Begünstigte noch der gewünschte Empfänger der Versicherungsleistung ist. **
-
Welche Lebensversicherung ist steuerfrei?
Welche Lebensversicherung ist steuerfrei? Es gibt verschiedene Arten von Lebensversicherungen, die steuerfrei sein können, wie zum Beispiel die Risikolebensversicherung. Bei dieser Versicherung wird im Todesfall eine vorher festgelegte Summe an die Hinterbliebenen ausgezahlt, ohne dass Steuern anfallen. Auch die Kapitallebensversicherung kann unter bestimmten Voraussetzungen steuerfrei sein, wenn die Vertragslaufzeit und Auszahlungsmodalitäten bestimmte Kriterien erfüllen. Es ist jedoch wichtig, sich vor Vertragsabschluss genau über die steuerlichen Aspekte der jeweiligen Lebensversicherung zu informieren, um unangenehme Überraschungen zu vermeiden. **
-
Wer erbt die Lebensversicherung?
"Wer erbt die Lebensversicherung?" Die Lebensversicherung wird in der Regel an die im Vertrag benannte Begünstigte oder Begünstigten ausgezahlt. Falls keine Begünstigten benannt wurden oder diese vor dem Versicherungsnehmer versterben, wird die Versicherungssumme in die Erbmasse aufgenommen. In diesem Fall erben die gesetzlichen Erben des Versicherungsnehmers gemäß der gesetzlichen Erbfolge. Es ist daher wichtig, im Vorfeld klar zu regeln, wer im Todesfall des Versicherungsnehmers die Versicherungssumme erhalten soll, um Streitigkeiten und Verzögerungen bei der Auszahlung zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.