Domain kreditzinsen-info.de kaufen?
Wir ziehen mit dem Projekt
kreditzinsen-info.de um.
Sind Sie am Kauf der Domain
kreditzinsen-info.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kreditzinsen-info.de kaufen?
Was sind die verschiedenen Arten von Darlehen und wie unterscheiden sie sich voneinander? Wie beeinflussen verschiedene Faktoren wie Kreditwürdigkeit, Laufzeit und Zinssatz die Bedingungen und Konditionen von Darlehen in verschiedenen Finanzierungsbereichen wie Banken, Kreditgenossenschaften und Online-Kreditgebern?
Es gibt verschiedene Arten von Darlehen, darunter Hypothekendarlehen, Autokredite, Studentendarlehen und persönliche Darlehen. Diese unterscheiden sich hinsichtlich des Verwendungszwecks, der Laufzeit, der Zinssätze und der Rückzahlungsbedingungen. Die Kreditwürdigkeit eines Kreditnehmers beeinflusst die Bedingungen und Konditionen von Darlehen erheblich. Kreditnehmer mit einer guten Kreditwürdigkeit erhalten in der Regel bessere Zinssätze und flexiblere Rückzahlungsbedingungen. Die Laufzeit eines Darlehens bestimmt, wie lange der Kreditnehmer Zeit hat, das Darlehen zurückzuzahlen. Kürzere Laufzeiten führen in der Regel zu niedrigeren Zinssätzen, während längere Laufzeiten zu **
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **


Ähnliche Suchbegriffe für Persönlich
Top-Angebote
Produkte zum Begriff Persönlich:


-
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
-
Ist Finanzierung Ratenzahlung?
Ist Finanzierung Ratenzahlung? Dies hängt von der Art der Finanzierung ab. Ratenzahlung bedeutet, dass ein Betrag in regelmäßigen Teilzahlungen zurückgezahlt wird, anstatt den gesamten Betrag auf einmal zu begleichen. Dies kann bei verschiedenen Finanzierungsoptionen wie Krediten, Leasingverträgen oder Ratenkäufen der Fall sein. Es ist wichtig, die genauen Bedingungen der Finanzierung zu überprüfen, um festzustellen, ob Ratenzahlungen Teil des Vertrags sind. In vielen Fällen bieten Finanzierungsinstitute die Möglichkeit der Ratenzahlung an, um den Kauf von teuren Gütern oder Dienstleistungen zu erleichtern. **
-
Wie prüft Bonität bei Ratenzahlung für Otto?
Bei der Prüfung der Bonität für Ratenzahlungen bei Otto werden verschiedene Faktoren berücksichtigt. Dazu gehören unter anderem die Einkommens- und Vermögenssituation des Kunden, seine bisherige Zahlungshistorie sowie mögliche negative Einträge bei Auskunfteien wie der Schufa. Auf Basis dieser Informationen entscheidet Otto, ob eine Ratenzahlung gewährt wird und in welcher Höhe. **
-
Wie hoch ist die Tilgung bei KfW Darlehen?
Wie hoch die Tilgung bei einem KfW Darlehen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Darlehens, der Laufzeit und dem Zinssatz. In der Regel beträgt die Tilgung bei KfW Darlehen zwischen 1% und 2% des Darlehensbetrags pro Jahr. Es ist jedoch auch möglich, individuelle Tilgungsraten mit der KfW zu vereinbaren, je nach den finanziellen Möglichkeiten des Darlehensnehmers. Es empfiehlt sich, vor Abschluss eines KfW Darlehens die genauen Konditionen und Tilgungsmöglichkeiten mit der Bank oder der KfW zu besprechen. **

Warum wurde die Ratenzahlung trotz positiver Bonität abgelehnt?
Es gibt verschiedene Gründe, warum eine Ratenzahlung trotz positiver Bonität abgelehnt werden kann. Möglicherweise hat der Kunde bereits zu viele laufende Kredite oder Schulden, was das Risiko für den Kreditgeber erhöht. Es könnte auch sein, dass der Kunde nicht über ausreichendes Einkommen verfügt, um die Ratenzahlungen zu leisten. Eine andere Möglichkeit ist, dass der Kreditgeber interne Richtlinien hat, die bestimmte Kriterien erfüllt werden müssen, um eine Ratenzahlung zu genehmigen. **
Was sind die verschiedenen Festgeldangebote von Banken und Finanzinstituten, und wie unterscheiden sie sich hinsichtlich Zinssatz, Laufzeit und Mindesteinlage?
Banken und Finanzinstitute bieten verschiedene Festgeldangebote mit unterschiedlichen Zinssätzen an, die je nach Laufzeit variieren. Kurzfristige Festgelder haben in der Regel niedrigere Zinssätze, während langfristige Festgelder höhere Zinssätze bieten. Die Laufzeiten können von wenigen Monaten bis zu mehreren Jahren reichen. Darüber hinaus verlangen einige Anbieter eine Mindesteinlage, um ein Festgeldkonto zu eröffnen, während andere keine Mindesteinlage erfordern. **
Top-Angebote
Produkte zum Begriff Persönlich:
-
Was sind die verschiedenen Arten von Darlehen und wie unterscheiden sie sich voneinander? Wie beeinflussen verschiedene Faktoren wie Kreditwürdigkeit, Laufzeit und Zinssatz die Bedingungen und Konditionen von Darlehen in verschiedenen Finanzierungsbereichen wie Banken, Kreditgenossenschaften und Online-Kreditgebern?
Es gibt verschiedene Arten von Darlehen, darunter Hypothekendarlehen, Autokredite, Studentendarlehen und persönliche Darlehen. Diese unterscheiden sich hinsichtlich des Verwendungszwecks, der Laufzeit, der Zinssätze und der Rückzahlungsbedingungen. Die Kreditwürdigkeit eines Kreditnehmers beeinflusst die Bedingungen und Konditionen von Darlehen erheblich. Kreditnehmer mit einer guten Kreditwürdigkeit erhalten in der Regel bessere Zinssätze und flexiblere Rückzahlungsbedingungen. Die Laufzeit eines Darlehens bestimmt, wie lange der Kreditnehmer Zeit hat, das Darlehen zurückzuzahlen. Kürzere Laufzeiten führen in der Regel zu niedrigeren Zinssätzen, während längere Laufzeiten zu **
-
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
-
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
-
Ist Finanzierung Ratenzahlung?
Ist Finanzierung Ratenzahlung? Dies hängt von der Art der Finanzierung ab. Ratenzahlung bedeutet, dass ein Betrag in regelmäßigen Teilzahlungen zurückgezahlt wird, anstatt den gesamten Betrag auf einmal zu begleichen. Dies kann bei verschiedenen Finanzierungsoptionen wie Krediten, Leasingverträgen oder Ratenkäufen der Fall sein. Es ist wichtig, die genauen Bedingungen der Finanzierung zu überprüfen, um festzustellen, ob Ratenzahlungen Teil des Vertrags sind. In vielen Fällen bieten Finanzierungsinstitute die Möglichkeit der Ratenzahlung an, um den Kauf von teuren Gütern oder Dienstleistungen zu erleichtern. **
Ähnliche Suchbegriffe für Persönlich
-
GOTRAYS Analoge Waage – Persönlich – Hellgrün – StahlsockelRetro-Analogwaage: Mechanische Waage ohne Strom, rutschfeste Stahlbasis, elegantes hellgrünes Design. Diese Retro-Analogwaage ist dank ihres klassischen mechanischen Designs vollständig elektrisch. Seine hellgrüne Farbe und sein elegantes Design verleihen Ihrem Badezimmer einen Hauch von Vintage-Charme. Die robuste, langlebige Stahlbasis und das rutschfeste Design sorgen für sicheres Wiegen, während die klare, intuitive mechanische Anzeige das Wiegen einfach und zuverlässig macht. Mechanisches Wiegen, praktisch und ökologisch. Energiefreies Design: Der mechanische Federmechanismus erfordert weder Batterien noch Strom; Klettern Sie einfach darauf, um sich zu wiegen. Präzise Messung: Die Kohlenstoffstahlfeder sorgt für präzises und zuverlässiges Wiegen. Ökologisch und gesund: Ohne Strahlung oder elektronische Störungen ist es sicher für schwangere Frauen und ältere Menschen. Sicheres Design, komfortables Erlebnis. Rutschfester Boden: Die rutschfesten Pads unter der Waage sorgen für optimale Stabilität. Abgerundeter Eckenschutz: Abgerundete Kanten verhindern Stöße und Verletzungen. ABS-Oberfläche: Schützt die Füße vor Kälte und sorgt für angenehme Dämpfung. Retro-Ästhetik, langlebig und widerstandsfähig. Elegantes Hellgrün: Die leuchtende Farbe und das Retro-Design unterstreichen den Stil Ihres Badezimmers. Stahlkonstruktion: Basis aus kaltgewalztem Stahl, langlebig und verschleißfest, für eine lange Lebensdauer. Großer Bildschirm: Klare und intuitive Anzeige für einfaches Ablesen. Technische Eigenschaften: Materialien: Stahlbasis + ABS-Wiegefläche. Abmessungen: 32 x 30,5 x 6 cm. Farbe: Hellgrün. Vorteile: Rutschfestes Design / Mechanisches Wiegen / Funktioniert ohne Strom und ist umweltfreundlich. Ein zeitloser Klassiker, der das Wiegen zu einem eleganten täglichen Ritual macht!108,92 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
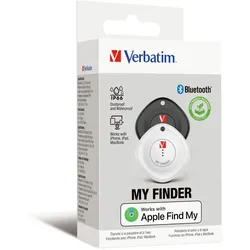
Verbatim My Finder Persönlich Schwarz, WeißVerbatim My Finder. Zweck: Persönlich, Produkttyp: Finder, Produktfarbe: Schwarz, Weiß. USB-Version: 3.2 Gen 1 (3.1 Gen 1). Akku-/Batterietyp: CR2032. Unterstützte mobile Betriebssysteme: iOS. Gewicht: 13 g, Breite: 43 mm, Tiefe: 44 mm Akku/Batterie Akku-/BatterietypCR2032 Austauschbare BatterieJa Auswechselbare BatterieJa BatteriestandsanzeigeJa Anschlüsse und Schnittstellen BluetoothJa Bluetooth-Version5.2 USB AnschlussJa USB-Version3.2 Gen 1 (3.1 Gen 1) Betriebsbedingungen Betriebstemperatur-20 - 60 °C Relative Luftfeuchtigkeit in Betrieb80 - 90% Temperaturbereich bei Lagerung0 - 40 °C Bildschirm Eingebautes DisplayNein Gewicht und Abmessungen Breite43 mm Tiefe44 mm Höhe11 mm Gewicht13 g Lieferumfang Menge pro Packung2 Stück(e) Akkus/Batterien enthaltenJa Logistikdaten UrsprungslandChina Menge pro Versandkarton12 Stück(e) Versandkartonslänge19 cm Versandkartonsbreite10,4 cm Versandkartonshöhe6,8 cm Anzahl Produkte pro Versandkarton120 Stück(e) Länge des Versandkartons360 mm Breit...27,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie prüft Bonität bei Ratenzahlung für Otto?
Bei der Prüfung der Bonität für Ratenzahlungen bei Otto werden verschiedene Faktoren berücksichtigt. Dazu gehören unter anderem die Einkommens- und Vermögenssituation des Kunden, seine bisherige Zahlungshistorie sowie mögliche negative Einträge bei Auskunfteien wie der Schufa. Auf Basis dieser Informationen entscheidet Otto, ob eine Ratenzahlung gewährt wird und in welcher Höhe. **
-
Wie hoch ist die Tilgung bei KfW Darlehen?
Wie hoch die Tilgung bei einem KfW Darlehen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Darlehens, der Laufzeit und dem Zinssatz. In der Regel beträgt die Tilgung bei KfW Darlehen zwischen 1% und 2% des Darlehensbetrags pro Jahr. Es ist jedoch auch möglich, individuelle Tilgungsraten mit der KfW zu vereinbaren, je nach den finanziellen Möglichkeiten des Darlehensnehmers. Es empfiehlt sich, vor Abschluss eines KfW Darlehens die genauen Konditionen und Tilgungsmöglichkeiten mit der Bank oder der KfW zu besprechen. **
-
Warum wurde die Ratenzahlung trotz positiver Bonität abgelehnt?
Es gibt verschiedene Gründe, warum eine Ratenzahlung trotz positiver Bonität abgelehnt werden kann. Möglicherweise hat der Kunde bereits zu viele laufende Kredite oder Schulden, was das Risiko für den Kreditgeber erhöht. Es könnte auch sein, dass der Kunde nicht über ausreichendes Einkommen verfügt, um die Ratenzahlungen zu leisten. Eine andere Möglichkeit ist, dass der Kreditgeber interne Richtlinien hat, die bestimmte Kriterien erfüllt werden müssen, um eine Ratenzahlung zu genehmigen. **
-
Was sind die verschiedenen Festgeldangebote von Banken und Finanzinstituten, und wie unterscheiden sie sich hinsichtlich Zinssatz, Laufzeit und Mindesteinlage?
Banken und Finanzinstitute bieten verschiedene Festgeldangebote mit unterschiedlichen Zinssätzen an, die je nach Laufzeit variieren. Kurzfristige Festgelder haben in der Regel niedrigere Zinssätze, während langfristige Festgelder höhere Zinssätze bieten. Die Laufzeiten können von wenigen Monaten bis zu mehreren Jahren reichen. Darüber hinaus verlangen einige Anbieter eine Mindesteinlage, um ein Festgeldkonto zu eröffnen, während andere keine Mindesteinlage erfordern. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.