Domain kreditzinsen-info.de kaufen?
Wir ziehen mit dem Projekt
kreditzinsen-info.de um.
Sind Sie am Kauf der Domain
kreditzinsen-info.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kreditzinsen-info.de kaufen?
Was sind die verschiedenen Arten von Darlehen und wie unterscheiden sie sich voneinander? Wie beeinflussen verschiedene Faktoren wie Kreditwürdigkeit, Laufzeit und Zinssatz die Bedingungen und Konditionen von Darlehen in verschiedenen Finanzierungsbereichen wie Banken, Kreditgenossenschaften und Online-Kreditgebern?
Es gibt verschiedene Arten von Darlehen, darunter Hypothekendarlehen, Autokredite, Studentendarlehen und persönliche Darlehen. Diese unterscheiden sich hinsichtlich des Verwendungszwecks, der Laufzeit, der Zinssätze und der Rückzahlungsbedingungen. Die Kreditwürdigkeit eines Kreditnehmers beeinflusst die Bedingungen und Konditionen von Darlehen erheblich. Kreditnehmer mit einer guten Kreditwürdigkeit erhalten in der Regel bessere Zinssätze und flexiblere Rückzahlungsbedingungen. Die Laufzeit eines Darlehens bestimmt, wie lange der Kreditnehmer Zeit hat, das Darlehen zurückzuzahlen. Kürzere Laufzeiten führen in der Regel zu niedrigeren Zinssätzen, während längere Laufzeiten zu **
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
Ähnliche Suchbegriffe für Rebalancing
Top-Angebote
Produkte zum Begriff Rebalancing:
-
Davines Naturaltech Rebalancing Shampoo 250 mlNormalisierendes und ausgleichendes Shampoo bei erhöhter Talgproduktion. Das Rebalancing Shampoo enthält ferner Extrakte aus Pimpinelle, Ingwer und Zimt, die eine effektive reinigende und beruhigende Wirkung auf die Talgdrüsen haben. Anwendung: Es wird empfohlen das Produkt leicht auf das feuchte Haar und die Kopfhaut aufzubringen und für einige Minuten einwirken zu lassen, dann ausspülen. Wiederholen Sie die Anwendung, falls erforderlich. Anwendungshäufigkeit: Intensive Behandlung: Drei Mal wöchentlich für 1 Monat. Pflegende Behandlung: Zweimal wöchentlich für 2 Monate. Eine abwechselnde Anwendung mit Wellbeing oder Renewing Shampoo wird empfohlen. NATURALTECH Gezielte Lösungen zur Prävention von Alterung und zielgerichtete Anwendungen für Kopfhaut- und Haarprobleme Naturaltech ist eine Reihe von Produkten und Dienstleistungen, die entwickelt wurden, um spezifischen Kopfhaut- und Haarproblemen wirksam entgegenzuwirken. Diese Produktlinie soll helfen, das Gleichgewicht wieder25,02 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
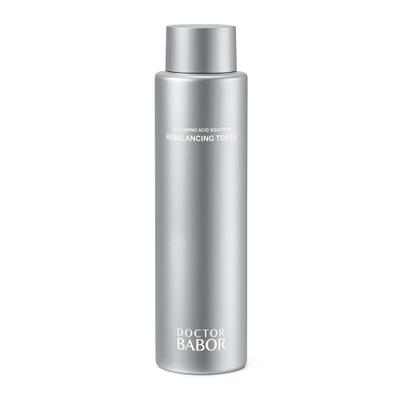
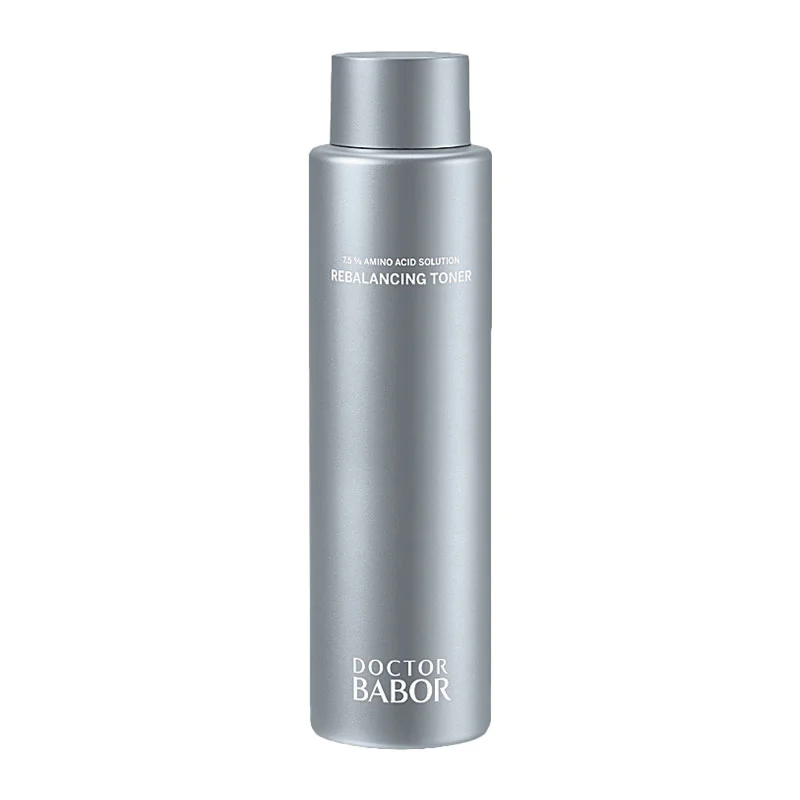
DOCTOR BABOR, Regeneration, Rebalancing Toner, 200ml 402674Regenerierender Toner für beruhigte und widerstandsfähigere HautBringen Sie Ihre Haut wieder ins Gleichgewicht: Der DOCTOR BABOR Rebalancing Toner kombiniert feuchtigkeitsspendende und beruhigende Wirkstoffe wie Beta-Glucan, Capryloyl Glycine und Panthenol mit 3 % hyperfermentierten Pflanzenstoffen aus Myrte und Mastixstrauch. Die hochwirksame Formel unterstützt die natürliche Hautbarriere und den Eigenschutz der Haut gegenüber äußeren Einflüssen wie oxidativem Stress. Beta-Glucan bindet Feuchtigkeit und trägt zu einem geschmeidigen Hautgefühl bei. Capryloyl Glycine unterstützt die Wiederherstellung des natürlichen sauren pH-Werts und hilft, die Hautmikrobiota in Balance zu bringen. Panthenol versorgt die Haut intensiv mit Feuchtigkeit und wirkt einem Feuchtigkeitsverlust entgegen. Ergänzt wird die Formel durch den exklusiven DOCTOR BABOR BIOGEN PLANT EXTRAKT, der hauteigene Prozesse anregt. Bei regelmäßiger Anwendung erscheint die Hautoberfläche ausgeglichener, während Spannungsgefühle fühlbar reduziert werden. Hauttyp: Für jeden Hauttyp geeignet.Ihre Vorteile im Überblick: spendet intensive Feuchtigkeit und unterstützt ein geschmeidiges Hautgefühl beruhigt die Haut und reduziert fühlbar Spannungsgefühle unterstützt die natürliche Hautbarriere und den Eigenschutz der Haut hilft, den natürlichen sauren pH-Wert und die Hautmikrobiota ins Gleichgewicht zu bringen fördert ein ausgeglicheneres und widerstandsfähigeres HautbildAnwendung: Verteilen Sie den Rebalancing Toner morgens und/oder abends nach der Reinigung auf Gesicht, Hals und Dekolleté, sodass sich Ihre Haut gut benetzt anfühlt. Lassen Sie den Toner einwirken und tragen Sie anschließend idealerweise die DOCTOR BABOR The Cure Cream oder Ihre gewohnte Pflege auf.29,67 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter

-
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
-
Ist Finanzierung Ratenzahlung?
Ist Finanzierung Ratenzahlung? Dies hängt von der Art der Finanzierung ab. Ratenzahlung bedeutet, dass ein Betrag in regelmäßigen Teilzahlungen zurückgezahlt wird, anstatt den gesamten Betrag auf einmal zu begleichen. Dies kann bei verschiedenen Finanzierungsoptionen wie Krediten, Leasingverträgen oder Ratenkäufen der Fall sein. Es ist wichtig, die genauen Bedingungen der Finanzierung zu überprüfen, um festzustellen, ob Ratenzahlungen Teil des Vertrags sind. In vielen Fällen bieten Finanzierungsinstitute die Möglichkeit der Ratenzahlung an, um den Kauf von teuren Gütern oder Dienstleistungen zu erleichtern. **
-
Wie prüft Bonität bei Ratenzahlung für Otto?
Bei der Prüfung der Bonität für Ratenzahlungen bei Otto werden verschiedene Faktoren berücksichtigt. Dazu gehören unter anderem die Einkommens- und Vermögenssituation des Kunden, seine bisherige Zahlungshistorie sowie mögliche negative Einträge bei Auskunfteien wie der Schufa. Auf Basis dieser Informationen entscheidet Otto, ob eine Ratenzahlung gewährt wird und in welcher Höhe. **
-
Wie hoch ist die Tilgung bei KfW Darlehen?
Wie hoch die Tilgung bei einem KfW Darlehen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Darlehens, der Laufzeit und dem Zinssatz. In der Regel beträgt die Tilgung bei KfW Darlehen zwischen 1% und 2% des Darlehensbetrags pro Jahr. Es ist jedoch auch möglich, individuelle Tilgungsraten mit der KfW zu vereinbaren, je nach den finanziellen Möglichkeiten des Darlehensnehmers. Es empfiehlt sich, vor Abschluss eines KfW Darlehens die genauen Konditionen und Tilgungsmöglichkeiten mit der Bank oder der KfW zu besprechen. **


Warum wurde die Ratenzahlung trotz positiver Bonität abgelehnt?
Es gibt verschiedene Gründe, warum eine Ratenzahlung trotz positiver Bonität abgelehnt werden kann. Möglicherweise hat der Kunde bereits zu viele laufende Kredite oder Schulden, was das Risiko für den Kreditgeber erhöht. Es könnte auch sein, dass der Kunde nicht über ausreichendes Einkommen verfügt, um die Ratenzahlungen zu leisten. Eine andere Möglichkeit ist, dass der Kreditgeber interne Richtlinien hat, die bestimmte Kriterien erfüllt werden müssen, um eine Ratenzahlung zu genehmigen. **
Was sind die verschiedenen Festgeldangebote von Banken und Finanzinstituten, und wie unterscheiden sie sich hinsichtlich Zinssatz, Laufzeit und Mindesteinlage?
Banken und Finanzinstitute bieten verschiedene Festgeldangebote mit unterschiedlichen Zinssätzen an, die je nach Laufzeit variieren. Kurzfristige Festgelder haben in der Regel niedrigere Zinssätze, während langfristige Festgelder höhere Zinssätze bieten. Die Laufzeiten können von wenigen Monaten bis zu mehreren Jahren reichen. Darüber hinaus verlangen einige Anbieter eine Mindesteinlage, um ein Festgeldkonto zu eröffnen, während andere keine Mindesteinlage erfordern. **
Top-Angebote
Produkte zum Begriff Rebalancing:
-
Skeyndor Rebalancing Hydracomfort Mist - 200mlSkeyndor Rebalancing Hydracomfort Mist (200 ml) ist ein feuchtigkeitsspendendes Spray, das die Haut erfrischt und ausgleicht. Ideal für die tägliche Anwendung oder nach Bedarf, bietet es sofortigen Komfort und Feuchtigkeit, revitalisiert die Haut und sorgt den ganzen Tag für einen frischen Teint.18,21 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Babor Rebalancing Toner 200 ml TonikumDoctor BABOR Rebalancing Toner Sichtbare Ergebnisse sind der Kern jeder BABOR-Formel. Der DOCTOR BABOR REGENERATION Rebalancing Toner, die Weiterentwicklung des Rebalancing Liquid, spendet der Haut Feuchtigkeit, beruhigt und wirkt ausgleichend auf...28,79 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Davines Naturaltech Rebalancing Shampoo 250 mlNormalisierendes und ausgleichendes Shampoo bei erhöhter Talgproduktion. Das Rebalancing Shampoo enthält ferner Extrakte aus Pimpinelle, Ingwer und Zimt, die eine effektive reinigende und beruhigende Wirkung auf die Talgdrüsen haben. Anwendung: Es wird empfohlen das Produkt leicht auf das feuchte Haar und die Kopfhaut aufzubringen und für einige Minuten einwirken zu lassen, dann ausspülen. Wiederholen Sie die Anwendung, falls erforderlich. Anwendungshäufigkeit: Intensive Behandlung: Drei Mal wöchentlich für 1 Monat. Pflegende Behandlung: Zweimal wöchentlich für 2 Monate. Eine abwechselnde Anwendung mit Wellbeing oder Renewing Shampoo wird empfohlen. NATURALTECH Gezielte Lösungen zur Prävention von Alterung und zielgerichtete Anwendungen für Kopfhaut- und Haarprobleme Naturaltech ist eine Reihe von Produkten und Dienstleistungen, die entwickelt wurden, um spezifischen Kopfhaut- und Haarproblemen wirksam entgegenzuwirken. Diese Produktlinie soll helfen, das Gleichgewicht wieder25,02 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
DOCTOR BABOR, Regeneration, Rebalancing Toner, 200ml 402674Regenerierender Toner für beruhigte und widerstandsfähigere HautBringen Sie Ihre Haut wieder ins Gleichgewicht: Der DOCTOR BABOR Rebalancing Toner kombiniert feuchtigkeitsspendende und beruhigende Wirkstoffe wie Beta-Glucan, Capryloyl Glycine und Panthenol mit 3 % hyperfermentierten Pflanzenstoffen aus Myrte und Mastixstrauch. Die hochwirksame Formel unterstützt die natürliche Hautbarriere und den Eigenschutz der Haut gegenüber äußeren Einflüssen wie oxidativem Stress. Beta-Glucan bindet Feuchtigkeit und trägt zu einem geschmeidigen Hautgefühl bei. Capryloyl Glycine unterstützt die Wiederherstellung des natürlichen sauren pH-Werts und hilft, die Hautmikrobiota in Balance zu bringen. Panthenol versorgt die Haut intensiv mit Feuchtigkeit und wirkt einem Feuchtigkeitsverlust entgegen. Ergänzt wird die Formel durch den exklusiven DOCTOR BABOR BIOGEN PLANT EXTRAKT, der hauteigene Prozesse anregt. Bei regelmäßiger Anwendung erscheint die Hautoberfläche ausgeglichener, während Spannungsgefühle fühlbar reduziert werden. Hauttyp: Für jeden Hauttyp geeignet.Ihre Vorteile im Überblick: spendet intensive Feuchtigkeit und unterstützt ein geschmeidiges Hautgefühl beruhigt die Haut und reduziert fühlbar Spannungsgefühle unterstützt die natürliche Hautbarriere und den Eigenschutz der Haut hilft, den natürlichen sauren pH-Wert und die Hautmikrobiota ins Gleichgewicht zu bringen fördert ein ausgeglicheneres und widerstandsfähigeres HautbildAnwendung: Verteilen Sie den Rebalancing Toner morgens und/oder abends nach der Reinigung auf Gesicht, Hals und Dekolleté, sodass sich Ihre Haut gut benetzt anfühlt. Lassen Sie den Toner einwirken und tragen Sie anschließend idealerweise die DOCTOR BABOR The Cure Cream oder Ihre gewohnte Pflege auf.29,67 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
Was sind die verschiedenen Arten von Darlehen und wie unterscheiden sie sich voneinander? Wie beeinflussen verschiedene Faktoren wie Kreditwürdigkeit, Laufzeit und Zinssatz die Bedingungen und Konditionen von Darlehen in verschiedenen Finanzierungsbereichen wie Banken, Kreditgenossenschaften und Online-Kreditgebern?
Es gibt verschiedene Arten von Darlehen, darunter Hypothekendarlehen, Autokredite, Studentendarlehen und persönliche Darlehen. Diese unterscheiden sich hinsichtlich des Verwendungszwecks, der Laufzeit, der Zinssätze und der Rückzahlungsbedingungen. Die Kreditwürdigkeit eines Kreditnehmers beeinflusst die Bedingungen und Konditionen von Darlehen erheblich. Kreditnehmer mit einer guten Kreditwürdigkeit erhalten in der Regel bessere Zinssätze und flexiblere Rückzahlungsbedingungen. Die Laufzeit eines Darlehens bestimmt, wie lange der Kreditnehmer Zeit hat, das Darlehen zurückzuzahlen. Kürzere Laufzeiten führen in der Regel zu niedrigeren Zinssätzen, während längere Laufzeiten zu **
-
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
-
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
-
Ist Finanzierung Ratenzahlung?
Ist Finanzierung Ratenzahlung? Dies hängt von der Art der Finanzierung ab. Ratenzahlung bedeutet, dass ein Betrag in regelmäßigen Teilzahlungen zurückgezahlt wird, anstatt den gesamten Betrag auf einmal zu begleichen. Dies kann bei verschiedenen Finanzierungsoptionen wie Krediten, Leasingverträgen oder Ratenkäufen der Fall sein. Es ist wichtig, die genauen Bedingungen der Finanzierung zu überprüfen, um festzustellen, ob Ratenzahlungen Teil des Vertrags sind. In vielen Fällen bieten Finanzierungsinstitute die Möglichkeit der Ratenzahlung an, um den Kauf von teuren Gütern oder Dienstleistungen zu erleichtern. **
Ähnliche Suchbegriffe für Rebalancing
-
Banken- und WertpapieraufsichtBanken- und Wertpapieraufsicht , Zum Werk In diesem Buch wird das System der Banken- und Wertpapieraufsicht in Deutschland grundlegend dargestellt, wobei auch auf neuere Entwicklungen und Schwerpunktverschiebungen innerhalb der letzten Jahre eingegangen wird. Es wird ein fundierter Überblick über alle wesentlichen Aspekte der Banken- und Wertpapieraufsicht gegeben, wobei Zusammenhänge aufgezeigt und Entwicklungstendenzen beschrieben werden. Das Werk dient dem fachlichen Einstieg in die Materie oder der Auffrischung von bestehendem Wissen. Durch die Beschränkung auf Grundlagen bleibt das Werk leicht verständlich, ohne dabei oberflächlich zu sein, so dass es sich letztlich um ein Basiswerk mit weiterführenden Hinweisen für ein vertieftes Literaturstudium handelt. In jedem Abschnitt werden auch die Bedürfnisse der Praxis im Blick behalten. Vorteile auf einen Blick Praxisorientierung Vermittlung der Grundlagen systematischer Überblick Zur Neuauflage Die vollständig überarbeitete Neuauflage bildet die aktuellen regulatorischen Neuerungen auf europäischer wie auch nationaler Ebene ab. So wird neben den umfassenden wertpapierrechtlichen Änderungen in Folge der MiFID II/MiFIR auch auf die Anpassungen durch die 4. EU-Geldwäscherichtlinie sowie die PSD II eingegangen. Ein Fokus der Neuauflage liegt nicht zuletzt auf aktuellen Fragen der MaRisk. Zielgruppe Für Rechtsanwaltschaft, Wirtschaftsprüfung, Steuerberatung, Mitarbeiterinnen und Mitarbeiter von Banken, Wirtschaftsprüfungs- und Unternehmensberatungsgesellschaften sowie Studierende und Berufseinsteigerinnen und Berufseinsteiger, die sich einen Überblick über die Thematik verschaffen möchten. , Tagfahrleuchten > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20230504, Produktform: Kartoniert, Titel der Reihe: C.H. Beck Bankrecht##, Redaktion: Auerbach, Dirk, Auflage: 23002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 368, Abbildungen: mit 84 Abbildungen, Keyword: Bankenaufsicht; Prospektprüfung; Marktmanipulation; Insidergeschäfte; MiFID II; MiFIR; PSD II; 4. EU-Geldwäscherichtlinie; 5. MaRisk-Novelle, Fachschema: Bankenaufsicht - Bankaufsichtsrecht~Handelsrecht~Unternehmensrecht~Anlage (finanziell) / Wertpapier~Börse / Wertpapier~Effekten~Wertpapier~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: LI, Seitenanzahl: 368, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: Verlag C.H. Beck oHG, Länge: 240, Breite: 160, Höhe: 24, Gewicht: 674, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406648953, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 283566095,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bieg, Hartmut: FinanzierungFinanzierung , Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Finanzierung und des Finanzierungsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Finanzierung von Unternehmen werden die einzelnen Instrumente der Außen- und Innenfinanzierung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert. Darüber hinaus wird insbesondere auch auf derivative Finanzinstrumente eingegangen. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Überblick über die Finanzierungstheorie Systematisierung der Finanzierungsarten und der Konditionenvereinbarungen der Außenfinanzierung Außenfinanzierung durch Eigenkapital (Einlagenfinanzierung) Außenfinanzierung durch Fremdkapital (Kreditfinanzierung) Außenfinanzierung durch mezzanines Kapital Sonderformen der Außenfinanzierung (Leasing, Crowdfunding, Mikrofinanzierung, Mitarbeiterbeteiligung, Unternehmensnachfolge) Finanzierung mittels derivativer Finanzinstrumente Überblick über das Börsenwesen Innenfinanzierung Liquidität und Finanzplanung Theorien bezüglich der Gestaltung der Kapitalstruktur eines Unternehmens , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4., vollständig überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20230120, Produktform: Leinen, Beilage: gebunden, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Auflage: 23004, Auflage/Ausgabe: 4., vollständig überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 596, Abbildungen: mit 168 Abbildungen, Keyword: Finanzwirtschaft; Finanzierungstheorie; Finanzierungsmanagement; Finanzmanagement; Finanzierungsarten; Kredit; Außenfinanzierung; Kapital; Innenfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaftslehre, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XLIII, Seitenanzahl: 596, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Länge: 245, Breite: 170, Höhe: 45, Gewicht: 1242, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2329010, Vorgänger EAN: 9783800650538 9783800636259 9783800626250, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 14467844,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie prüft Bonität bei Ratenzahlung für Otto?
Bei der Prüfung der Bonität für Ratenzahlungen bei Otto werden verschiedene Faktoren berücksichtigt. Dazu gehören unter anderem die Einkommens- und Vermögenssituation des Kunden, seine bisherige Zahlungshistorie sowie mögliche negative Einträge bei Auskunfteien wie der Schufa. Auf Basis dieser Informationen entscheidet Otto, ob eine Ratenzahlung gewährt wird und in welcher Höhe. **
-
Wie hoch ist die Tilgung bei KfW Darlehen?
Wie hoch die Tilgung bei einem KfW Darlehen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Darlehens, der Laufzeit und dem Zinssatz. In der Regel beträgt die Tilgung bei KfW Darlehen zwischen 1% und 2% des Darlehensbetrags pro Jahr. Es ist jedoch auch möglich, individuelle Tilgungsraten mit der KfW zu vereinbaren, je nach den finanziellen Möglichkeiten des Darlehensnehmers. Es empfiehlt sich, vor Abschluss eines KfW Darlehens die genauen Konditionen und Tilgungsmöglichkeiten mit der Bank oder der KfW zu besprechen. **
-
Warum wurde die Ratenzahlung trotz positiver Bonität abgelehnt?
Es gibt verschiedene Gründe, warum eine Ratenzahlung trotz positiver Bonität abgelehnt werden kann. Möglicherweise hat der Kunde bereits zu viele laufende Kredite oder Schulden, was das Risiko für den Kreditgeber erhöht. Es könnte auch sein, dass der Kunde nicht über ausreichendes Einkommen verfügt, um die Ratenzahlungen zu leisten. Eine andere Möglichkeit ist, dass der Kreditgeber interne Richtlinien hat, die bestimmte Kriterien erfüllt werden müssen, um eine Ratenzahlung zu genehmigen. **
-
Was sind die verschiedenen Festgeldangebote von Banken und Finanzinstituten, und wie unterscheiden sie sich hinsichtlich Zinssatz, Laufzeit und Mindesteinlage?
Banken und Finanzinstitute bieten verschiedene Festgeldangebote mit unterschiedlichen Zinssätzen an, die je nach Laufzeit variieren. Kurzfristige Festgelder haben in der Regel niedrigere Zinssätze, während langfristige Festgelder höhere Zinssätze bieten. Die Laufzeiten können von wenigen Monaten bis zu mehreren Jahren reichen. Darüber hinaus verlangen einige Anbieter eine Mindesteinlage, um ein Festgeldkonto zu eröffnen, während andere keine Mindesteinlage erfordern. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.