Domain kreditzinsen-info.de kaufen?
Wir ziehen mit dem Projekt
kreditzinsen-info.de um.
Sind Sie am Kauf der Domain
kreditzinsen-info.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kreditzinsen-info.de kaufen?
Was sind die verschiedenen Arten von Darlehen und wie unterscheiden sie sich voneinander? Wie beeinflussen verschiedene Faktoren wie Kreditwürdigkeit, Laufzeit und Zinssatz die Bedingungen und Konditionen von Darlehen in verschiedenen Finanzierungsbereichen wie Banken, Kreditgenossenschaften und Online-Kreditgebern?
Es gibt verschiedene Arten von Darlehen, darunter Hypothekendarlehen, Autokredite, Studentendarlehen und persönliche Darlehen. Diese unterscheiden sich hinsichtlich des Verwendungszwecks, der Laufzeit, der Zinssätze und der Rückzahlungsbedingungen. Die Kreditwürdigkeit eines Kreditnehmers beeinflusst die Bedingungen und Konditionen von Darlehen erheblich. Kreditnehmer mit einer guten Kreditwürdigkeit erhalten in der Regel bessere Zinssätze und flexiblere Rückzahlungsbedingungen. Die Laufzeit eines Darlehens bestimmt, wie lange der Kreditnehmer Zeit hat, das Darlehen zurückzuzahlen. Kürzere Laufzeiten führen in der Regel zu niedrigeren Zinssätzen, während längere Laufzeiten zu **
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **

Ähnliche Suchbegriffe für Baubranche
Top-Angebote
Produkte zum Begriff Baubranche:


-
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
-
Ist Finanzierung Ratenzahlung?
Ist Finanzierung Ratenzahlung? Dies hängt von der Art der Finanzierung ab. Ratenzahlung bedeutet, dass ein Betrag in regelmäßigen Teilzahlungen zurückgezahlt wird, anstatt den gesamten Betrag auf einmal zu begleichen. Dies kann bei verschiedenen Finanzierungsoptionen wie Krediten, Leasingverträgen oder Ratenkäufen der Fall sein. Es ist wichtig, die genauen Bedingungen der Finanzierung zu überprüfen, um festzustellen, ob Ratenzahlungen Teil des Vertrags sind. In vielen Fällen bieten Finanzierungsinstitute die Möglichkeit der Ratenzahlung an, um den Kauf von teuren Gütern oder Dienstleistungen zu erleichtern. **
-
Wie prüft Bonität bei Ratenzahlung für Otto?
Bei der Prüfung der Bonität für Ratenzahlungen bei Otto werden verschiedene Faktoren berücksichtigt. Dazu gehören unter anderem die Einkommens- und Vermögenssituation des Kunden, seine bisherige Zahlungshistorie sowie mögliche negative Einträge bei Auskunfteien wie der Schufa. Auf Basis dieser Informationen entscheidet Otto, ob eine Ratenzahlung gewährt wird und in welcher Höhe. **
-
Wie hoch ist die Tilgung bei KfW Darlehen?
Wie hoch die Tilgung bei einem KfW Darlehen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Darlehens, der Laufzeit und dem Zinssatz. In der Regel beträgt die Tilgung bei KfW Darlehen zwischen 1% und 2% des Darlehensbetrags pro Jahr. Es ist jedoch auch möglich, individuelle Tilgungsraten mit der KfW zu vereinbaren, je nach den finanziellen Möglichkeiten des Darlehensnehmers. Es empfiehlt sich, vor Abschluss eines KfW Darlehens die genauen Konditionen und Tilgungsmöglichkeiten mit der Bank oder der KfW zu besprechen. **


Warum wurde die Ratenzahlung trotz positiver Bonität abgelehnt?
Es gibt verschiedene Gründe, warum eine Ratenzahlung trotz positiver Bonität abgelehnt werden kann. Möglicherweise hat der Kunde bereits zu viele laufende Kredite oder Schulden, was das Risiko für den Kreditgeber erhöht. Es könnte auch sein, dass der Kunde nicht über ausreichendes Einkommen verfügt, um die Ratenzahlungen zu leisten. Eine andere Möglichkeit ist, dass der Kreditgeber interne Richtlinien hat, die bestimmte Kriterien erfüllt werden müssen, um eine Ratenzahlung zu genehmigen. **
Was sind die verschiedenen Festgeldangebote von Banken und Finanzinstituten, und wie unterscheiden sie sich hinsichtlich Zinssatz, Laufzeit und Mindesteinlage?
Banken und Finanzinstitute bieten verschiedene Festgeldangebote mit unterschiedlichen Zinssätzen an, die je nach Laufzeit variieren. Kurzfristige Festgelder haben in der Regel niedrigere Zinssätze, während langfristige Festgelder höhere Zinssätze bieten. Die Laufzeiten können von wenigen Monaten bis zu mehreren Jahren reichen. Darüber hinaus verlangen einige Anbieter eine Mindesteinlage, um ein Festgeldkonto zu eröffnen, während andere keine Mindesteinlage erfordern. **
Top-Angebote
Produkte zum Begriff Baubranche:
-
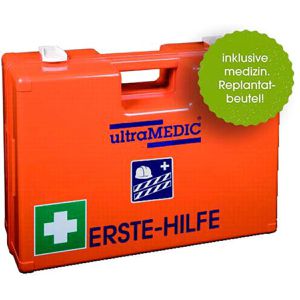
Erste Hilfe Koffer BAUBRANCHE B260xH170xT110ca.mm orange TECWERKDIN 13157-2021 · aus ABS-Kunststoff · gefüllt · schlagfest · form- und temperaturbeständig · speziell für die Baubranche · Koffer kann zum Säubern in Einzelteile zerlegt werden · umlaufende Gummidichtung, somit Schutz vor Spritzwasser und Staub · inkl. Wandhalterung · 2 gleich große Kofferschalen · variable Inneneinteilung und transparente Abdeckplatten · leichtgängige Drehverschlüsse · integrierter Griff · orange Weitere technische Eigenschaften: · Material: ABS-Kunststoff · prüfpflichtig: ja75,24 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Ultramedic Erste-Hilfe-Koffer ultraBOX BAU, DIN 13157, Zusatz für BaubrancheDIN 13157 Füllung für Betriebe mit bis zu 50 Beschäftigten Mit umfangreicher Zusatzausstattung speziell für Baustellen Bis zu 5 Jahre Haltbarkeit aller sterilen DIN Verbandstoffe Ideal auch für Schulen, Kindergärten & sonstige Einrichtungen Maße: (BxHxT) 43 x 30 x 14,5 cm Schlagfestes, form- und temperaturbeständiges Gehäuse Transparente Abdeckplatten schützen die Füllung Variable Inneneinteilung, Tragegriff & leichtgängige Drehverschlüsse Mit Wandhalterung Merkmale: Füllung: DIN 13157 Einsatzbereich: Baustelle, Betrieb, Werkstatt Warnhinweise: Signalwort: Gefahr H222: Extrem entzündbares Aerosol. H229: Behälter steht unter Druck: kann bei Erwärmung bersten. H315: Verursacht Hautreizungen. H317: Kann allergische Hautreaktionen verursachen. H319: Verursacht schwere Augenreizung. Hinweis: Kühlspray sicher verwenden. Vor Gebrauch stets Kennzeichnung und Produktinformation lesen.140,71 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Was sind die verschiedenen Arten von Darlehen und wie unterscheiden sie sich voneinander? Wie beeinflussen verschiedene Faktoren wie Kreditwürdigkeit, Laufzeit und Zinssatz die Bedingungen und Konditionen von Darlehen in verschiedenen Finanzierungsbereichen wie Banken, Kreditgenossenschaften und Online-Kreditgebern?
Es gibt verschiedene Arten von Darlehen, darunter Hypothekendarlehen, Autokredite, Studentendarlehen und persönliche Darlehen. Diese unterscheiden sich hinsichtlich des Verwendungszwecks, der Laufzeit, der Zinssätze und der Rückzahlungsbedingungen. Die Kreditwürdigkeit eines Kreditnehmers beeinflusst die Bedingungen und Konditionen von Darlehen erheblich. Kreditnehmer mit einer guten Kreditwürdigkeit erhalten in der Regel bessere Zinssätze und flexiblere Rückzahlungsbedingungen. Die Laufzeit eines Darlehens bestimmt, wie lange der Kreditnehmer Zeit hat, das Darlehen zurückzuzahlen. Kürzere Laufzeiten führen in der Regel zu niedrigeren Zinssätzen, während längere Laufzeiten zu **
-
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
-
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
-
Ist Finanzierung Ratenzahlung?
Ist Finanzierung Ratenzahlung? Dies hängt von der Art der Finanzierung ab. Ratenzahlung bedeutet, dass ein Betrag in regelmäßigen Teilzahlungen zurückgezahlt wird, anstatt den gesamten Betrag auf einmal zu begleichen. Dies kann bei verschiedenen Finanzierungsoptionen wie Krediten, Leasingverträgen oder Ratenkäufen der Fall sein. Es ist wichtig, die genauen Bedingungen der Finanzierung zu überprüfen, um festzustellen, ob Ratenzahlungen Teil des Vertrags sind. In vielen Fällen bieten Finanzierungsinstitute die Möglichkeit der Ratenzahlung an, um den Kauf von teuren Gütern oder Dienstleistungen zu erleichtern. **
Ähnliche Suchbegriffe für Baubranche
-
Zeilenniveau Verlag Zusammenfassung Finanzierung & Controlling#1. Für wen ist dieses Fachbuch geeignet? Der Kern dieses Fachbuchs ist eine knappe und trotzdem sehr verständliche Zusammenfassung für das 6. Fach »Finanzierung & Controlling« der schriftlichen IHK-Prüfung »Handlungsspezifische Qualifikationen« für Wirtschaftsfachwirte. #2. Zu diesem Fachbuch: Dieses Fachbuch mit Softcover (Taschenbuch) und Fadenbindung bietet einen durchgängigen 4-Farbdruck CMYK. #3. Zweck und Inhalt dieses Fachbuchs: Wer in eine Prüfung geht, ist oft nicht angemessen vorbereitet. Ziel dieses Fachbuchs ist, Ihnen den letzten Schliff zur Prüfungsvorbereitung mittels der folgenden Inhalte zu geben: a) Zusammenfassung des Stoffs: für das 6. Fach »Finanzierung & Controlling« mit ausführlichen Verweisen auf alte Prüfungen (2008 bis Fj. 2023). b) Zusätzlich erhalten Sie folgende hilfreiche Anhänge: (T) Tipps, (S) Statistik der Prüfungsthemen (2008 bis Fj. 2023), (Σ) Formelsammlung und (R) ein ausführliches Register. #4. Zeilenniveau = Lernmaterial mit Niveau: In unseren Zusammenfassungen und Aufgaben werden Themen nicht nur aufgelistet, sondern (falls nötig) ausführlich erläutert und verständlich beschrieben. Hierfür nutzen wir zahlreiche Abbildungen, Tabellen, Schritt-für-Schritt-Lösungen, Erläuterungen von Formeln, Fallbeispiele etc. #5. Wichtige Hinweise: a) Dieses Fachbuch ist aus dem Jahr 2023. b) Dieses Fachbuch beinhaltet KEINE Aufgaben (weder Prüfungssimulationen noch Kontrollaufgaben).9,09 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Wie prüft Bonität bei Ratenzahlung für Otto?
Bei der Prüfung der Bonität für Ratenzahlungen bei Otto werden verschiedene Faktoren berücksichtigt. Dazu gehören unter anderem die Einkommens- und Vermögenssituation des Kunden, seine bisherige Zahlungshistorie sowie mögliche negative Einträge bei Auskunfteien wie der Schufa. Auf Basis dieser Informationen entscheidet Otto, ob eine Ratenzahlung gewährt wird und in welcher Höhe. **
-
Wie hoch ist die Tilgung bei KfW Darlehen?
Wie hoch die Tilgung bei einem KfW Darlehen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Darlehens, der Laufzeit und dem Zinssatz. In der Regel beträgt die Tilgung bei KfW Darlehen zwischen 1% und 2% des Darlehensbetrags pro Jahr. Es ist jedoch auch möglich, individuelle Tilgungsraten mit der KfW zu vereinbaren, je nach den finanziellen Möglichkeiten des Darlehensnehmers. Es empfiehlt sich, vor Abschluss eines KfW Darlehens die genauen Konditionen und Tilgungsmöglichkeiten mit der Bank oder der KfW zu besprechen. **
-
Warum wurde die Ratenzahlung trotz positiver Bonität abgelehnt?
Es gibt verschiedene Gründe, warum eine Ratenzahlung trotz positiver Bonität abgelehnt werden kann. Möglicherweise hat der Kunde bereits zu viele laufende Kredite oder Schulden, was das Risiko für den Kreditgeber erhöht. Es könnte auch sein, dass der Kunde nicht über ausreichendes Einkommen verfügt, um die Ratenzahlungen zu leisten. Eine andere Möglichkeit ist, dass der Kreditgeber interne Richtlinien hat, die bestimmte Kriterien erfüllt werden müssen, um eine Ratenzahlung zu genehmigen. **
-
Was sind die verschiedenen Festgeldangebote von Banken und Finanzinstituten, und wie unterscheiden sie sich hinsichtlich Zinssatz, Laufzeit und Mindesteinlage?
Banken und Finanzinstitute bieten verschiedene Festgeldangebote mit unterschiedlichen Zinssätzen an, die je nach Laufzeit variieren. Kurzfristige Festgelder haben in der Regel niedrigere Zinssätze, während langfristige Festgelder höhere Zinssätze bieten. Die Laufzeiten können von wenigen Monaten bis zu mehreren Jahren reichen. Darüber hinaus verlangen einige Anbieter eine Mindesteinlage, um ein Festgeldkonto zu eröffnen, während andere keine Mindesteinlage erfordern. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.