Domain kreditzinsen-info.de kaufen?
Wir ziehen mit dem Projekt
kreditzinsen-info.de um.
Sind Sie am Kauf der Domain
kreditzinsen-info.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kreditzinsen-info.de kaufen?
Was sind die verschiedenen Arten von Darlehen und wie unterscheiden sie sich voneinander? Wie beeinflussen verschiedene Faktoren wie Kreditwürdigkeit, Laufzeit und Zinssatz die Bedingungen und Konditionen von Darlehen in verschiedenen Finanzierungsbereichen wie Banken, Kreditgenossenschaften und Online-Kreditgebern?
Es gibt verschiedene Arten von Darlehen, darunter Hypothekendarlehen, Autokredite, Studentendarlehen und persönliche Darlehen. Diese unterscheiden sich hinsichtlich des Verwendungszwecks, der Laufzeit, der Zinssätze und der Rückzahlungsbedingungen. Die Kreditwürdigkeit eines Kreditnehmers beeinflusst die Bedingungen und Konditionen von Darlehen erheblich. Kreditnehmer mit einer guten Kreditwürdigkeit erhalten in der Regel bessere Zinssätze und flexiblere Rückzahlungsbedingungen. Die Laufzeit eines Darlehens bestimmt, wie lange der Kreditnehmer Zeit hat, das Darlehen zurückzuzahlen. Kürzere Laufzeiten führen in der Regel zu niedrigeren Zinssätzen, während längere Laufzeiten zu **
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **


Ähnliche Suchbegriffe für Account
Top-Angebote
Produkte zum Begriff Account:
-
Vahlen, Franz Spitzenleistungen im Key Account ManagementDas kompakte Know-how für professionelles Key Account Management Jedes Unternehmen bedient attraktive, aber anspruchsvolle Großkunden. Entscheidend für den Verkaufserfolg ist nur die eigene Professionalität. Einerseits gilt es, die organisatorischen Voraussetzungen im Unternehmen zu schaffen. Anderseits gehen qualifizierte Key Account-Manager systematisch und mit Gespür vor. Die Neuauflage des bekannten und verbreiteten St. Galler KAM-Konzepts stützt sich dabei auf mehr als 10 Jahre Forschung und Praxiserfahrung mit zahlreichen Praxisbeispielen und konkreten Lösungen. Univ.-Prof. Dr. Christian Belz ist Ordinarius für Marketing an der Universität St. Gallen und Direktor am Institut für Marketing. Dr. Markus Müllner ist Geschäftsführer des Hörgeräteherstellers Sonetik Schweiz AG in Zürich. Prof. Dr. Dirk Zupancic ist Professor für Industriegütermarketing und Vertrieb sowie Präsident der German Graduate School of Management and Law in Heilbronn. „Es gilt eine Vielzahl komplexer Entscheidungen zu treffen, von der richtigen Auswahl der Key Accounts über das Entwickeln individueller Kundenstrategien bis hin zur effizienten Orchestrierung der benötigten Multi-Level-Ressourcen für die erfolgreiche Kundenbearbeitung. Das St.Galler KAM-Konzept integriert diese.“ Prof. Dr. Pius Baschera, Verwaltungsratspräsident der Hilti AG „Das Key Account Management eines Unternehmens sorgt für den Aufbau langfristiger Geschäftsbeziehungen in einem komplexen und immer stärker vernetzten Markt. Das Key Account Management-Team muss befähigt sein, in diesem Umfeld ein Geschäft aufzubauen, zu entwickeln, zu verfolgen und zu gewinnen, das für beide Seiten von Nutzen ist. Um diese Herausforderung zu meistern, ist ein systematischer Orientierungsrahmen erforderlich, welchen das St. Galler KAM-Konzept hervorragend geben kann.“ Fredy Portmann, Head of Large Enterprises, Swisscom Enterprise Customers17,89 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Vahlen, Franz Next Level Key Account ManagementKey Account Management: der Weg zur Exzellenz in Ihrem Unternehmen Ein guter Ratgeber, der unnötige Prozessbremsen, aber auch Kosten verhindert. Rhein-Wupper Manager Systematische Einführung und strategische Weiterentwicklung Sie stehen als Führungskraft vor der Herausforderung, Key Account Management in Ihrem mittelständischen Unternehmen oder Konzern zu etablieren oder ein bestehendes Programm auf die nächste Stufe zu heben? Dieser praxisorientierte Leitfaden wird Ihr unverzichtbarer Begleiter auf diesem Weg. Was Sie erwartet: ein tiefgreifendes Verständnis aller Dimensionen eines erfolgreichen KAM-Programms, konkrete Schritt-für-Schritt-Anleitungen für eine reibungslose Implementierung, bewährte Strategien zur kontinuierlichen Optimierung Ihres Key Account Managements. Topkunden begeistern mehr als nur ein Motto Hartmut Sieck, renommierter Experte mit 25-jähriger Erfahrung und Vorstandsmitglied der European Foundation for Key Account Management, teilt sein umfassendes Wissen in diesem essenziellen Werk. Profitieren Sie von praxiserprobten Impulsen, Checklisten und Handlungsempfehlungen zu den entscheidenden Fragen: Strategische Grundlagen: Ist KAM die richtige Lösung für Ihr Unternehmen? Kundenselektion: Wie identifizieren Sie methodisch Ihre echten Schlüsselkunden? Organisationsdesign: optimale Strukturierung Ihrer KAM-Organisation und Key Account Teams Personalentwicklung: erfolgskritische Kompetenzen, Rollenprofile und Vergütungsmodelle für Key Account Manager Digitale Werkzeuge: ERP, CRM, Key Account Pläne und MS Teams effektiv im KAM einsetzen Performance Management: die richtigen KPIs zur Steuerung Ihres Key Account Managements Change-Management: die vier Phasen der KAM-Implementierung und ihre kritischen Erfolgsfaktoren Kontinuierliche Verbesserung: Entwicklungsfelder, Excellence Communities und strategische Workshops auf dem Weg zum Next Level KAM21,99 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter


-
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
-
Ist Finanzierung Ratenzahlung?
Ist Finanzierung Ratenzahlung? Dies hängt von der Art der Finanzierung ab. Ratenzahlung bedeutet, dass ein Betrag in regelmäßigen Teilzahlungen zurückgezahlt wird, anstatt den gesamten Betrag auf einmal zu begleichen. Dies kann bei verschiedenen Finanzierungsoptionen wie Krediten, Leasingverträgen oder Ratenkäufen der Fall sein. Es ist wichtig, die genauen Bedingungen der Finanzierung zu überprüfen, um festzustellen, ob Ratenzahlungen Teil des Vertrags sind. In vielen Fällen bieten Finanzierungsinstitute die Möglichkeit der Ratenzahlung an, um den Kauf von teuren Gütern oder Dienstleistungen zu erleichtern. **
-
Wie prüft Bonität bei Ratenzahlung für Otto?
Bei der Prüfung der Bonität für Ratenzahlungen bei Otto werden verschiedene Faktoren berücksichtigt. Dazu gehören unter anderem die Einkommens- und Vermögenssituation des Kunden, seine bisherige Zahlungshistorie sowie mögliche negative Einträge bei Auskunfteien wie der Schufa. Auf Basis dieser Informationen entscheidet Otto, ob eine Ratenzahlung gewährt wird und in welcher Höhe. **
-
Wie hoch ist die Tilgung bei KfW Darlehen?
Wie hoch die Tilgung bei einem KfW Darlehen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Darlehens, der Laufzeit und dem Zinssatz. In der Regel beträgt die Tilgung bei KfW Darlehen zwischen 1% und 2% des Darlehensbetrags pro Jahr. Es ist jedoch auch möglich, individuelle Tilgungsraten mit der KfW zu vereinbaren, je nach den finanziellen Möglichkeiten des Darlehensnehmers. Es empfiehlt sich, vor Abschluss eines KfW Darlehens die genauen Konditionen und Tilgungsmöglichkeiten mit der Bank oder der KfW zu besprechen. **

Warum wurde die Ratenzahlung trotz positiver Bonität abgelehnt?
Es gibt verschiedene Gründe, warum eine Ratenzahlung trotz positiver Bonität abgelehnt werden kann. Möglicherweise hat der Kunde bereits zu viele laufende Kredite oder Schulden, was das Risiko für den Kreditgeber erhöht. Es könnte auch sein, dass der Kunde nicht über ausreichendes Einkommen verfügt, um die Ratenzahlungen zu leisten. Eine andere Möglichkeit ist, dass der Kreditgeber interne Richtlinien hat, die bestimmte Kriterien erfüllt werden müssen, um eine Ratenzahlung zu genehmigen. **
Was sind die verschiedenen Festgeldangebote von Banken und Finanzinstituten, und wie unterscheiden sie sich hinsichtlich Zinssatz, Laufzeit und Mindesteinlage?
Banken und Finanzinstitute bieten verschiedene Festgeldangebote mit unterschiedlichen Zinssätzen an, die je nach Laufzeit variieren. Kurzfristige Festgelder haben in der Regel niedrigere Zinssätze, während langfristige Festgelder höhere Zinssätze bieten. Die Laufzeiten können von wenigen Monaten bis zu mehreren Jahren reichen. Darüber hinaus verlangen einige Anbieter eine Mindesteinlage, um ein Festgeldkonto zu eröffnen, während andere keine Mindesteinlage erfordern. **
Top-Angebote
Produkte zum Begriff Account:
-
Was sind die verschiedenen Arten von Darlehen und wie unterscheiden sie sich voneinander? Wie beeinflussen verschiedene Faktoren wie Kreditwürdigkeit, Laufzeit und Zinssatz die Bedingungen und Konditionen von Darlehen in verschiedenen Finanzierungsbereichen wie Banken, Kreditgenossenschaften und Online-Kreditgebern?
Es gibt verschiedene Arten von Darlehen, darunter Hypothekendarlehen, Autokredite, Studentendarlehen und persönliche Darlehen. Diese unterscheiden sich hinsichtlich des Verwendungszwecks, der Laufzeit, der Zinssätze und der Rückzahlungsbedingungen. Die Kreditwürdigkeit eines Kreditnehmers beeinflusst die Bedingungen und Konditionen von Darlehen erheblich. Kreditnehmer mit einer guten Kreditwürdigkeit erhalten in der Regel bessere Zinssätze und flexiblere Rückzahlungsbedingungen. Die Laufzeit eines Darlehens bestimmt, wie lange der Kreditnehmer Zeit hat, das Darlehen zurückzuzahlen. Kürzere Laufzeiten führen in der Regel zu niedrigeren Zinssätzen, während längere Laufzeiten zu **
-
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
-
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
-
Ist Finanzierung Ratenzahlung?
Ist Finanzierung Ratenzahlung? Dies hängt von der Art der Finanzierung ab. Ratenzahlung bedeutet, dass ein Betrag in regelmäßigen Teilzahlungen zurückgezahlt wird, anstatt den gesamten Betrag auf einmal zu begleichen. Dies kann bei verschiedenen Finanzierungsoptionen wie Krediten, Leasingverträgen oder Ratenkäufen der Fall sein. Es ist wichtig, die genauen Bedingungen der Finanzierung zu überprüfen, um festzustellen, ob Ratenzahlungen Teil des Vertrags sind. In vielen Fällen bieten Finanzierungsinstitute die Möglichkeit der Ratenzahlung an, um den Kauf von teuren Gütern oder Dienstleistungen zu erleichtern. **
Ähnliche Suchbegriffe für Account
-
Vahlen, Franz Spitzenleistungen im Key Account ManagementDas kompakte Know-how für professionelles Key Account Management Jedes Unternehmen bedient attraktive, aber anspruchsvolle Großkunden. Entscheidend für den Verkaufserfolg ist nur die eigene Professionalität. Einerseits gilt es, die organisatorischen Voraussetzungen im Unternehmen zu schaffen. Anderseits gehen qualifizierte Key Account-Manager systematisch und mit Gespür vor. Die Neuauflage des bekannten und verbreiteten St. Galler KAM-Konzepts stützt sich dabei auf mehr als 10 Jahre Forschung und Praxiserfahrung mit zahlreichen Praxisbeispielen und konkreten Lösungen. Univ.-Prof. Dr. Christian Belz ist Ordinarius für Marketing an der Universität St. Gallen und Direktor am Institut für Marketing. Dr. Markus Müllner ist Geschäftsführer des Hörgeräteherstellers Sonetik Schweiz AG in Zürich. Prof. Dr. Dirk Zupancic ist Professor für Industriegütermarketing und Vertrieb sowie Präsident der German Graduate School of Management and Law in Heilbronn. „Es gilt eine Vielzahl komplexer Entscheidungen zu treffen, von der richtigen Auswahl der Key Accounts über das Entwickeln individueller Kundenstrategien bis hin zur effizienten Orchestrierung der benötigten Multi-Level-Ressourcen für die erfolgreiche Kundenbearbeitung. Das St.Galler KAM-Konzept integriert diese.“ Prof. Dr. Pius Baschera, Verwaltungsratspräsident der Hilti AG „Das Key Account Management eines Unternehmens sorgt für den Aufbau langfristiger Geschäftsbeziehungen in einem komplexen und immer stärker vernetzten Markt. Das Key Account Management-Team muss befähigt sein, in diesem Umfeld ein Geschäft aufzubauen, zu entwickeln, zu verfolgen und zu gewinnen, das für beide Seiten von Nutzen ist. Um diese Herausforderung zu meistern, ist ein systematischer Orientierungsrahmen erforderlich, welchen das St. Galler KAM-Konzept hervorragend geben kann.“ Fredy Portmann, Head of Large Enterprises, Swisscom Enterprise Customers17,89 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Vahlen, Franz Next Level Key Account ManagementKey Account Management: der Weg zur Exzellenz in Ihrem Unternehmen Ein guter Ratgeber, der unnötige Prozessbremsen, aber auch Kosten verhindert. Rhein-Wupper Manager Systematische Einführung und strategische Weiterentwicklung Sie stehen als Führungskraft vor der Herausforderung, Key Account Management in Ihrem mittelständischen Unternehmen oder Konzern zu etablieren oder ein bestehendes Programm auf die nächste Stufe zu heben? Dieser praxisorientierte Leitfaden wird Ihr unverzichtbarer Begleiter auf diesem Weg. Was Sie erwartet: ein tiefgreifendes Verständnis aller Dimensionen eines erfolgreichen KAM-Programms, konkrete Schritt-für-Schritt-Anleitungen für eine reibungslose Implementierung, bewährte Strategien zur kontinuierlichen Optimierung Ihres Key Account Managements. Topkunden begeistern mehr als nur ein Motto Hartmut Sieck, renommierter Experte mit 25-jähriger Erfahrung und Vorstandsmitglied der European Foundation for Key Account Management, teilt sein umfassendes Wissen in diesem essenziellen Werk. Profitieren Sie von praxiserprobten Impulsen, Checklisten und Handlungsempfehlungen zu den entscheidenden Fragen: Strategische Grundlagen: Ist KAM die richtige Lösung für Ihr Unternehmen? Kundenselektion: Wie identifizieren Sie methodisch Ihre echten Schlüsselkunden? Organisationsdesign: optimale Strukturierung Ihrer KAM-Organisation und Key Account Teams Personalentwicklung: erfolgskritische Kompetenzen, Rollenprofile und Vergütungsmodelle für Key Account Manager Digitale Werkzeuge: ERP, CRM, Key Account Pläne und MS Teams effektiv im KAM einsetzen Performance Management: die richtigen KPIs zur Steuerung Ihres Key Account Managements Change-Management: die vier Phasen der KAM-Implementierung und ihre kritischen Erfolgsfaktoren Kontinuierliche Verbesserung: Entwicklungsfelder, Excellence Communities und strategische Workshops auf dem Weg zum Next Level KAM21,99 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
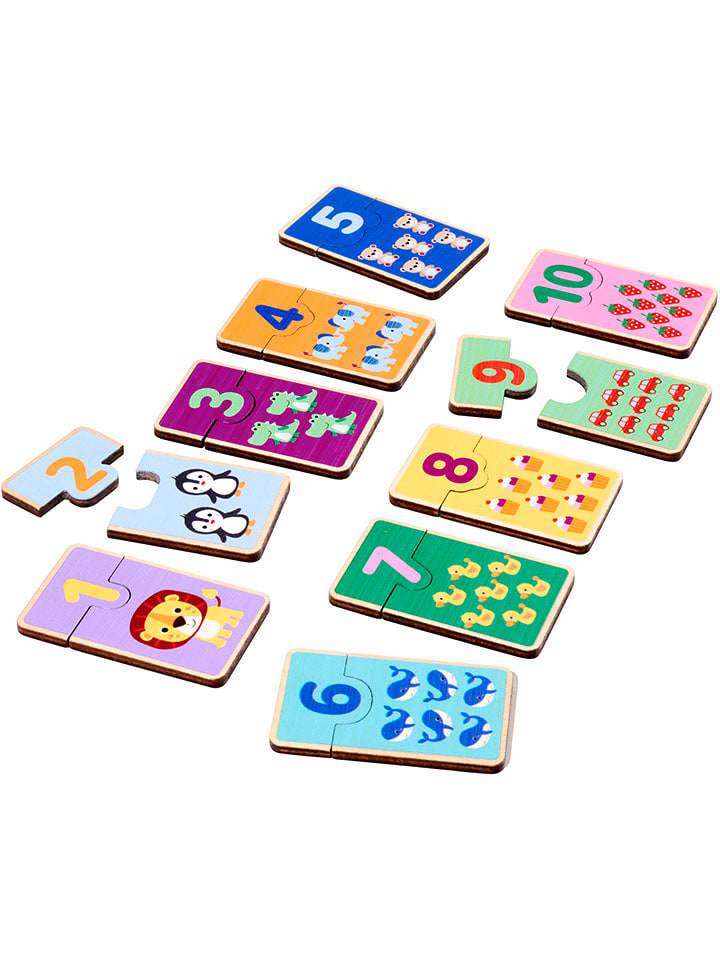
Eichhorn Lernspiel "Numbers account" - ab 2 Jahren - onesizeLernspiel "Numbers account" - ab 2 Jahren von Eichhorn - Dieses hochwertige Set führt die Kleinsten spielerisch in die Welt der Zahlen von 1 bis 10 ein. Jedes Puzzleteil zeigt eine Zahl, die mit einem niedlichen Kindermotiv kombiniert wird. Dein Kind lernt, die passenden Holzplatten zusammenzusetzen und entwickelt dabei ganz nebenbei ein erstes4,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Wie prüft Bonität bei Ratenzahlung für Otto?
Bei der Prüfung der Bonität für Ratenzahlungen bei Otto werden verschiedene Faktoren berücksichtigt. Dazu gehören unter anderem die Einkommens- und Vermögenssituation des Kunden, seine bisherige Zahlungshistorie sowie mögliche negative Einträge bei Auskunfteien wie der Schufa. Auf Basis dieser Informationen entscheidet Otto, ob eine Ratenzahlung gewährt wird und in welcher Höhe. **
-
Wie hoch ist die Tilgung bei KfW Darlehen?
Wie hoch die Tilgung bei einem KfW Darlehen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Darlehens, der Laufzeit und dem Zinssatz. In der Regel beträgt die Tilgung bei KfW Darlehen zwischen 1% und 2% des Darlehensbetrags pro Jahr. Es ist jedoch auch möglich, individuelle Tilgungsraten mit der KfW zu vereinbaren, je nach den finanziellen Möglichkeiten des Darlehensnehmers. Es empfiehlt sich, vor Abschluss eines KfW Darlehens die genauen Konditionen und Tilgungsmöglichkeiten mit der Bank oder der KfW zu besprechen. **
-
Warum wurde die Ratenzahlung trotz positiver Bonität abgelehnt?
Es gibt verschiedene Gründe, warum eine Ratenzahlung trotz positiver Bonität abgelehnt werden kann. Möglicherweise hat der Kunde bereits zu viele laufende Kredite oder Schulden, was das Risiko für den Kreditgeber erhöht. Es könnte auch sein, dass der Kunde nicht über ausreichendes Einkommen verfügt, um die Ratenzahlungen zu leisten. Eine andere Möglichkeit ist, dass der Kreditgeber interne Richtlinien hat, die bestimmte Kriterien erfüllt werden müssen, um eine Ratenzahlung zu genehmigen. **
-
Was sind die verschiedenen Festgeldangebote von Banken und Finanzinstituten, und wie unterscheiden sie sich hinsichtlich Zinssatz, Laufzeit und Mindesteinlage?
Banken und Finanzinstitute bieten verschiedene Festgeldangebote mit unterschiedlichen Zinssätzen an, die je nach Laufzeit variieren. Kurzfristige Festgelder haben in der Regel niedrigere Zinssätze, während langfristige Festgelder höhere Zinssätze bieten. Die Laufzeiten können von wenigen Monaten bis zu mehreren Jahren reichen. Darüber hinaus verlangen einige Anbieter eine Mindesteinlage, um ein Festgeldkonto zu eröffnen, während andere keine Mindesteinlage erfordern. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.